Jak poznat bezpečnou půjčku a vyhnout se lichvářům?

V dnešní době je snadnější než kdy jindy dostat se k různým finančním produktům, ovšem s tím také roste riziko podvodů a lichvy. Při hledání půjčky je klíčové umět rozlišit mezi seriózními poskytovateli a nekalými praktikami. Jak poznat bezpečnou půjčku a vyhnout se lichvářům?
Existuje široká nabídka půjček od různých bankovních i nebankovních společností. Rozpoznat mezi nimi spolehlivé a bezpečné poskytovatele a férové nabídky se tak může zdát jako náročný úkol. Jak poznat bezpečnou a důvěryhodnou půjčku?
Shrnutí článku
Poskytovatelé bezpečných půjček mají licenci od České národní banky, jasné a srozumitelné podmínky, dobré recenze a všechny informace dodají v písemné podobě před podpisem smlouvy.
Bezpečnou bankovní půjčku poskytují například instituce jako: ČSOB, Komerční banka, Raiffeisenbank, Česká spořitelna a Air Bank.
Bezpečnou nebankovní půjčku poskytují například Home Credit, CreditStar nebo Zaplo.
Půjčka Tutovka se vyznačuje rychlým a snadným vyřízením online, dostupností i pro klienty s nízkým příjmem nebo záznamem v registru, vysokými úroky a RPSN.
Většina bankovních i nebankovních společností dnes klientům umožňuje snadné sjednání půjčky přes internet skrze jednoduché formuláře, jako je například žádost o Provident půjčku. Často tedy stačí pár kliknutí a člověk se může chytit do pasti podvodné půjčky.
Tzv. novodobí lichváři nyní číhají na internetu. Jejich půjčky jsou na první pohled velmi lákavé, podmínky vágní a netransparentní. Před takovými lidmi by měl člověk být na pozoru, protože ho byť jedna taková půjčka může dostat až do exekuce.
Jak poznat bezpečnou půjčku?
Bezpečná půjčka by měla pocházet od ověřeného a licencovaného poskytovatele, který jedná transparentně a předem uvádí všechny důležité podmínky úvěru. Před podpisem smlouvy je vhodné zkontrolovat nejen výši úroku, nýbrž také celkové náklady, RPSN a podmínky splácení.
Podle čeho tedy poznat bezpečného poskytovatele půjček? Zde je 10 tipů pro bezpečnější půjčky.
1. Licence České národní banky
První informací, po které by se měl člověk pídit, narazí-li na novou úvěrovou společnost, je, zda tato společnost disponuje licencí České národní banky. Poskytování spotřebitelských úvěrů je totiž regulovanou činností a společnosti, které je nabízejí v rámci podnikání, musí splňovat zákonné podmínky a disponovat příslušným oprávněním.
A kde si licenci ověřit? Licenci si lze ověřit přímo v registru České národní banky (JERRS), který je veřejně dostupný na jejích webových stránkách. Zájemce by si měl zkontrolovat také přesný název společnosti a její identifikační číslo (IČO), aby měl jistotu, že jedná skutečně s licencovaným poskytovatelem.
2. Transparentní kontaktní údaje a podmínky
Pokud je firma poskytující úvěry těžko dohledatelná a nikde neuvádí kontakt ani adresu působiště, měl by člověk zpozornět. Na webových stránkách by proto mělo být uvedeno obchodní jméno, IČO, sídlo společnosti, telefonní číslo nebo e-mailová adresa.
Stejně důležitá je transparentnost nabízených úvěrů. Klient by měl mít možnost předem zjistit základní informace o půjčce, například její podmínky, úrokovou sazbu, RPSN, možnosti splácení a případné sankce. Nejasné nebo neúplné informace mohou být varovným signálem.
Místo líbivých hesel a slibů by klienti měli mít přístup především k transparentním a praktickým informacím.
3. Přiměřená úroková sazba a RPSN
Podvodné nebo nebezpečné půjčky mají jedno společné – tváří se zprvu velmi výhodně, nakonec však klientovi naúčtují extrémní úroky a astronomické RPSN. Výsledkem tak je, že klient půjčku o hodně přeplácí.
Při porovnávání půjček by se zájemci neměli zaměřovat pouze na výši úrokové sazby. Důležitým ukazatelem je také RPSN (roční procentní sazba nákladů), která zohledňuje úroky i další povinné náklady spojené s úvěrem. Díky tomu lze lépe porovnat, kolik jednotlivé půjčky skutečně stojí.
Pozor je třeba dát také na sankce v případě nesplácení, které mohou být u těchto společností velmi vysoké. Novodobí lichváři se nebojí nekalých praktik a vytáhnou z člověka i poslední korunu.
Ještě před podpisem smlouvy by si měl každý spočítat, kolik celkem zaplatí a o kolik půjčenou částku přeplatí. Výhodně vypadající nabídka totiž nemusí být ve výsledku vůbec levná.
4. Důvěryhodné recenze a zkušenosti klientů
Recenze na internetu mohou být často zavádějící, obzvlášť ty, které poskytovatel sám zveřejní na svém webu. Pomoci mohou například nezávislé recenzní portály, diskuze na různých fórech nebo sociálních sítích, kde si lidé sdílejí své zkušenosti. Pozornost je vhodné věnovat především opakujícím se stížnostem na skryté poplatky, problémy s komunikací nebo nejasné smluvní podmínky.
Recenze zveřejněné přímo na webových stránkách poskytovatele je naopak potřeba brát s určitou rezervou. Podezřelé mohou být také příliš obecné nebo nápadně podobné pozitivní komentáře.
Pokud zájemce narazí na negativní hodnocení firmy, měl by si dvakrát rozmyslet, zda o půjčku opravdu zažádá. Samotné negativní hodnocení ještě nemusí znamenat, že jde o podvodnou společnost, může však upozornit na potenciální problémy.
5. Žádné poplatky předem
Varovným signálem může být požadavek na zaplacení poplatku ještě před samotným vyplacením půjčky. Některé podvodné nabídky například požadují peníze za registraci, aktivaci úvěru, ověření účtu nebo údajné pojištění. Po jejich zaplacení však zájemce slíbenou půjčku vůbec nemusí dostat.
Obezřetnost je namístě zejména tehdy, pokud společnost požaduje rychlou platbu na soukromý účet nebo nedokáže jasně vysvětlit, za co má poplatek sloužit. Před odesláním jakýchkoliv peněz by si měl klient důkladně ověřit, s kým jedná a jaké podmínky se k platbě vážou.
6. Prověřování bonity žadatele
Seriózní poskytovatel půjčky se vždy zajímá o to, zda bude žadatel schopen úvěr řádně splácet. Před jeho schválením proto posuzuje úvěruschopnost neboli bonitu klienta. Zohledňuje především jeho příjmy, pravidelné výdaje, stávající finanční závazky a další okolnosti, které mohou ovlivnit schopnost splácet.
Pozor na podezřelé nabídky. Člověk by se měl vyhnout nabídkám půjček, které zní příliš dobře na to, aby to byla pravda. Například půjčky bez registru a bez doložení příjmů nebo s nízkými úrokovými sazbami, které se zdají nereálné, s největší pravděpodobností skrývají skryté poplatky nebo neférové podmínky. Ze zákona mají licencovaní poskytovatelé úvěrů povinnost posoudit bonitu klienta, s čímž se pojí právě kontrola registrů a příjmů klienta.
7. Srozumitelná úvěrová smlouva
Před podpisem smlouvy by si měl každý důkladně přečíst všechny její části a ujistit se, že rozumí sjednaným podmínkám. Smlouva by měla jasně uvádět zejména výši úvěru, úrokovou sazbu, RPSN, počet a výši splátek, termíny splatnosti a celkovou částku, kterou bude muset klient zaplatit.
Pozor je třeba dávat na nejasné formulace, odkazy na další dokumenty nebo ustanovení, která si odporují. Pokud něčemu klient nerozumí, měl by si ještě před podpisem vyžádat vysvětlení. Rozhodně by neměl podepisovat smlouvu pod časovým tlakem nebo bez možnosti se s jejími podmínkami seznámit.
8. Jasně stanovené sankce a podmínky splácení
Ještě před sjednáním půjčky by měl klient vědět, co se stane, pokud nebude schopen některou ze splátek uhradit včas. Ve smlouvě proto musí být jasně stanoveny případné sankce za prodlení, úroky z prodlení i další náklady spojené s vymáháním dluhu. Právě tyto částky mohou v případě finančních problémů výrazně zvýšit celkové náklady úvěru.
9. Možnost předčasného splacení a odstoupení od smlouvy
Při výběru půjčky se vyplatí zjistit také to, zda a za jakých podmínek ji lze splatit dříve. Spotřebitel má podle zákona právo spotřebitelský úvěr kdykoliv zcela nebo zčásti předčasně splatit. V takovém případě má nárok na snížení celkových nákladů úvěru o úroky a další náklady, které by jinak musel zaplatit za zbývající dobu jeho trvání.
U většiny spotřebitelských úvěrů jiných než na bydlení má klient také právo odstoupit od smlouvy do 14 dnů od jejího uzavření, a to bez uvedení důvodu a bez sankce. Je však nutné dodržet zákonné podmínky, včetně vrácení poskytnuté jistiny a úroků za dobu, po kterou měl klient peníze k dispozici.
10. Bezpečné sjednání a ochrana osobních údajů
Při sjednávání půjčky online by měl člověk věnovat pozornost také zabezpečení webových stránek a způsobu, jakým společnost nakládá s osobními údaji. Citlivé informace, například kopie dokladů totožnosti nebo údaje o příjmech, by měl poskytovat pouze ověřené společnosti prostřednictvím bezpečných kanálů.
Pozor je třeba dávat na podezřelé odkazy, nevyžádané e-maily a zprávy, které se vydávají za komunikaci známých finančních institucí. Nikdy by klient neměl nikomu sdělovat přihlašovací údaje do internetového bankovnictví, PIN ke kartě ani autorizační kódy. Důvěryhodný poskytovatel takové údaje k vyřízení běžné žádosti o půjčku nepotřebuje.
Jak rozeznat podvodnou půjčku?
Vedle známých společností, jako je Provident či Zaplo, se na internetu objevují také neznámé půjčky. Může jít například o CashSpot půjčku, Čínskou půjčku nebo rychlou Turbocredit půjčku. Toto jsou příklady méně známých půjček, u kterých mohou často klienti mít problém rozeznat, zda mohou dát takové společnosti svou důvěru.
Znaky, jak rozeznat podvodnou půjčku:
| ✓ Bezpečná půjčka | ✕ Podvodná půjčka |
|---|---|
| Má potřebné oprávnění od ČNB. | Nemá potřebné oprávnění nebo se za licencovanou společnost pouze vydává. |
| Uvádí jasné kontaktní a identifikační údaje. | Skrývá identitu, sídlo nebo kontaktní údaje. |
| Transparentně informuje o úroku, RPSN a celkových nákladech. | Zamlčuje poplatky a skutečnou cenu půjčky. |
| Nabízí přiměřené a srozumitelné podmínky. | Láká na nereálně výhodné podmínky a slibuje půjčku každému. |
| Nežádá podezřelé platby předem. | Požaduje poplatky za aktivaci, registraci nebo vyplacení úvěru. |
| Prověřuje příjmy, výdaje a schopnost splácet. | Slibuje půjčku bez ohledu na příjmy a dluhy. |
| Předkládá úplnou a srozumitelnou smlouvu. | Používá nejasné smlouvy nebo zatajuje důležité podmínky. |
| Předem stanovuje splátky a případné sankce. | Skrývá sankce a další náklady spojené s nesplácením. |
| Respektuje zákonná práva klienta. | Omezuje nebo zpochybňuje práva klienta. |
| Bezpečně nakládá s osobními a platebními údaji. | Vyžaduje citlivé údaje, PINy nebo autorizační kódy. |
Na podvodné půjčky lze narazit například pod těmito hesly:
- okamžité půjčky pro zadlužené
- půjčky v exekuci
- půjčky po insolvenci
- rychlé půjčky od soukromé osoby
- online půjčky od lichváře
Tyto rizikové půjčky se mnohdy tváří jako velmi výhodné. Opak je však pravdou. Když člověk narazí na půjčku i pro dlužníky, která uvádí na webu skvělé podmínky, měl by být opatrný a nejprve se přesvědčit o její důvěryhodnosti.
Bezpečná online půjčka – kdo ji poskytuje
Na českém trhu působí řada bankovních i nebankovních poskytovatelů spotřebitelských úvěrů. Mezi známé společnosti poskytující bezpečné online půjčky patří například následující:
| Poskytovatel | Typ | Výhody | Na co dát pozor |
|---|---|---|---|
| ČSOB | Bankovní | U půjček se splatností alespoň 3 roky vrací každou 12. splátku. Nabízí také bezplatné odložení splátky a předčasné splacení. | Bonus v podobě vrácených splátek se vztahuje pouze na úvěry splňující stanovenou minimální dobu splatnosti. |
| Česká spořitelna | Bankovní | Za řádné splácení může odpustit až 12 posledních splátek. Půjčku lze předčasně splatit zdarma a splátky upravit nebo odložit. | Odpouštění splátek je podmíněno řádným splácením. Opakované nebo dlouhodobé prodlení může znamenat ztrátu nároku na tento benefit. |
| Komerční banka | Bankovní | Možnost nastavení výše splátky a bezplatné mimořádné i předčasné splacení. | Žadatel musí mít účet u KB a doložit příjmy. Inzerovaná úroková sazba od 4,69 % ročně není automaticky dostupná každému klientovi. |
| Raiffeisenbank | Bankovní | Sjednání, vedení i předčasné splacení jsou zdarma a žádost lze vyřídit online. | Noví klienti si musí založit běžný účet, přes který budou půjčku splácet. Za upomínku při prodlení banka účtuje 499 Kč. |
| Air Bank | Bankovní | Každoročně možnost dvou měsíců splátkových prázdnin a bezplatné předčasné splacení. Při splacení první půjčky do 30 dnů vrací zaplacené úroky. | Výhodnější bonusová úroková sazba je podmíněna včasným splácením. Při prodlení delším než 5 dní a dlužné částce nad 100 Kč klient o bonusovou sazbu přijde. |
| mBank | Bankovní | Mimořádné splátky i předčasné splacení jsou zdarma. Klient může upravit výši splátky a dobu splácení nebo odložit splátky jistiny až o 3 měsíce. | Volitelné pojištění schopnosti splácet může zvýšit celkové náklady půjčky. |
| Zaplo | Nebankovní | Nabízí krátkodobé online půjčky od 1 000 do 30 000 Kč. První půjčka může dosahovat až 16 000 Kč. | Velmi vysoké náklady úvěru. V produktových informacích je uvedena roční úroková sazba 279,83 % a maximální RPSN 1 141 %. |
| Creditstar | Nebankovní | Úroková sazba je pevně stanovená a žádost lze vyřídit online. | V reprezentativním příkladu půjčky 50 000 Kč na 12 měsíců činí RPSN 41,21 % a celkem klient zaplatí 59 809,50 Kč. |
| Home Credit | Nebankovní | Flexibilní půjčka s možnost opakovaného čerpání již splacených peněz. | RPSN se podle konkrétní nabídky pohybuje od 12,6 do 29,8 %. |
Bankovní půjčky jsou obecně považovány za důvěryhodnější a pro mnoho žadatelů představují bezpečnější volbu. Banky podléhají přísnému dohledu České národní banky a zpravidla nabízejí výhodnější úrokové sazby, nižší RPSN a delší dobu splatnosti než nebankovní společnosti.
Jejich nabídka bývá také širší a klienti mohou často využít různé bonusy, například možnost odkladu splátek nebo bezplatného předčasného splacení. Nevýhodou může být přísnější posuzování bonity a vyšší nároky na doložení příjmů.
Nebankovní půjčky naopak mohou být dostupnější a rychlejší na sjednání, obvykle však bývají dražší. I mezi nebankovními poskytovateli lze najít důvěryhodné společnosti s licencí ČNB, proto je vždy důležité porovnávat konkrétní nabídky a jejich celkové náklady.
Recenze na půjčku Tutovka – praktický průvodce, jak poznat, zda je půjčka bezpečná
Půjčka Tutovka se prezentuje jako rychlá nebankovní půjčka, ve skutečnosti však funguje trochu jinak než klasické úvěrové společnosti. Provozuje ji společnost LIFO – CB, s.r.o., která vystupuje jako samostatný zprostředkovatel spotřebitelských úvěrů registrovaný u České národní banky.
Sama tedy peníze nepůjčuje, pouze předává žádosti partnerským poskytovatelům, kteří následně posuzují bonitu žadatele a rozhodují o případném schválení úvěru.
Shrnutí základních informací o půjčce Tutovka:
- Výše půjčky: 1 000 Kč až 100 000 Kč
- Doba splatnosti: 12 až 84 měsíců
- Úroková sazba a RPSN: není uvedeno
- Poplatky: vyřízení půjčky bez poplatku
- Předčasné splacení: možné bez poplatku
- Vyplacení peněz: do 20 minut po schválení půjčky
Na webu Tutovkapujcka.cz je zveřejněn reprezentativní příklad půjčky od partnerské společnosti Home Credit. Půjčka však může být poskytována i jinou společností, takže takový údaj nemá pro žadatele příliš vysokou informační hodnotu.
Údaje o výši úrokové sazby a RPSN na stránce před vyplněním žádosti vůbec nejsou uvedeny. Není tam ani kalkulačka nejvýhodnější půjčky, tak jako to bývá u jiných společností. Zájemce si tak nemůže předem ověřit, kolik vlastně za půjčku Tutovka zaplatí a za jakých podmínek. Jedinou informací o úrokové sazbě, kterou potenciální klient na webu najde, je neurčité tvrzení, že „je co nejnižší“.
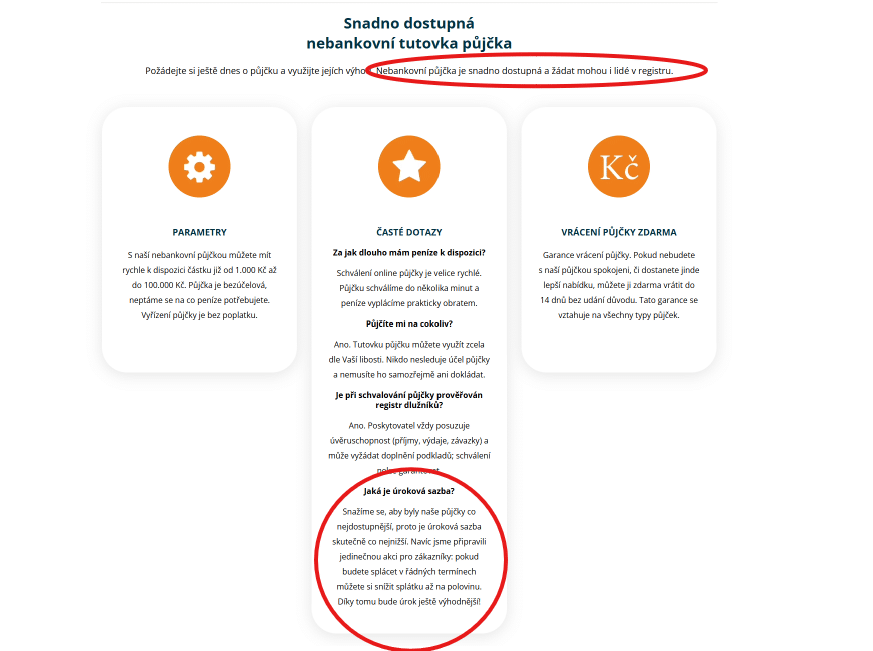
Chybějící údaje o výši úroků a RPSN jsou zásadním nedostatkem. Konkrétní podmínky půjčky závisejí na nabídce partnerské společnosti, kterou klient před odesláním žádosti nezná. Osobní údaje z žádosti mohou být navíc předány necelým čtyřiceti partnerským poskytovatelům.
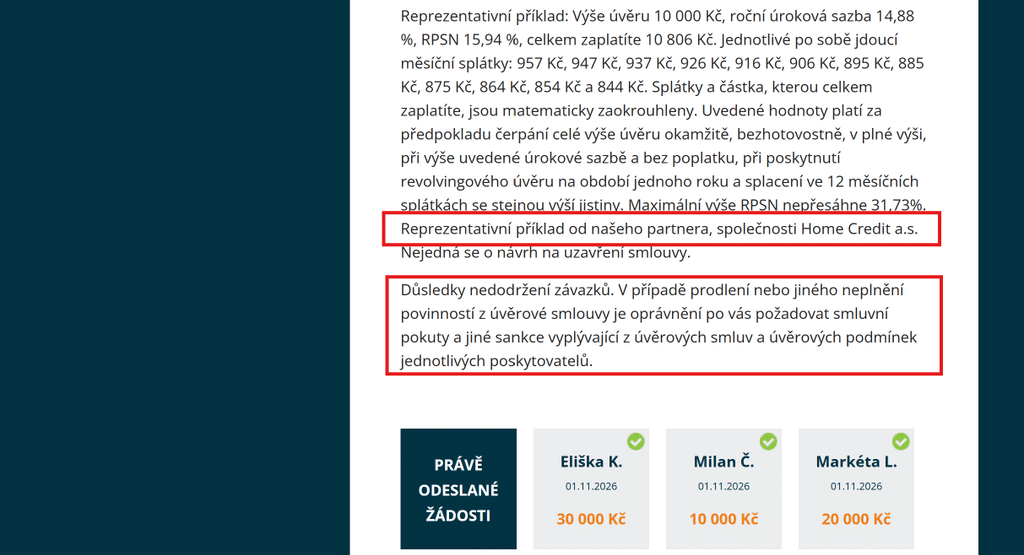
Jaké má Tutovka půjčka recenze? Na vlastních webových stránkách má hodnocení 4,8 hvězdičky z 5, což je opravdu výborné hodnocení, které se však musí brát s rezervou. Na jiných nezávislých stránkách není mnoho recenzí na půjčku Tutovka, takže není možné si ověřit, zda hodnocení z vlastního webu odpovídá realitě.
Mezi pozitivní stránky nabídky, které web uvádí, patří možnost předčasného splacení půjčky a také prověřování úvěruschopnosti žadatelů, které pomáhá předcházet nadměrnému zadlužení klientů.
Potenciální zájemce by si měl především ověřit, komu budou předány jeho osobní údaje, kdo skutečně poskytne úvěr a jaké konkrétní podmínky bude obsahovat výsledná smlouva. Obecně platí, že kritické hodnocení informací z různých zdrojů a důkladné prostudování úvěrových podmínek jsou základem bezpečného výběru půjčky.
Dluh je závazek, který může člověka provázet i několik let. Než se proto pustí do hledání půjčky, měl by objektivně zhodnotit svou finanční situaci a schopnost splácet. Pokud se bude držet uvedených tipů, jak rozpoznat podvodnou půjčku, a důkladně prověří vybraného poskytovatele, výrazně tím sníží riziko, že naletí podvodníkům nebo se dostane do finančních problémů.
FAQ: Bezpečné půjčky
Jak poznat bezpečnou půjčku?
Bezpečnou půjčku lze poznat podle toho, že ji poskytuje ověřená společnost s licencí ČNB, která transparentně uvádí všechny podmínky úvěru včetně úrokové sazby, RPSN a celkových nákladů.
Je bezpečnější půjčka od banky než od nebankovní společnosti?
Ano, bankovní půjčky jsou obecně považovány za bezpečnější díky přísné regulaci a dlouhé historii bank. I mezi nebankovními společnostmi však existují licencovaní poskytovatelé, kteří musí dodržovat zákonné podmínky.
Jak ověřit, zda je poskytovatel půjčky důvěryhodný?
Důvěryhodnost poskytovatele lze ověřit například kontrolou licence České národní banky, dostupných kontaktních údajů, obchodních podmínek a zkušeností ostatních klientů.
Jak rozeznat podvodnou půjčku?
Podvodnou půjčku lze často poznat podle podezřele výhodných podmínek, chybějících informací o poskytovateli nebo požadavku na platbu předem. Rizikové jsou také nabídky slibující půjčku bez kontroly příjmů a registrů.
Je možné získat bezpečnou půjčku bez registru a doložení příjmu?
Licencovaní poskytovatelé musí ze zákona ověřit schopnost klienta splácet. Nabídky půjček bez jakéhokoliv prověřování proto mohou být rizikové a je vhodné k nim přistupovat obezřetně.
Publikováno: 16. 9. 2026

Naším cílem je přiblížit uživatelům složitá témata z oblasti financí. Přinášíme přehledné srovnání spotřebitelských úvěrů, aby se mohl každý v klidu a informovaně rozhodnout. Věříme, že naše články čtenářům pomohou s orientací ve světě financí a přispějí k hladkému sjednání toho správného úvěru.
 Více