Malá Hyperpůjčka – recenze 2026
Malé půjčky na krátkou dobu mohou pomoci s jednorázovým nečekaným výdajem, zároveň ale patří mezi úvěry, u kterých je potřeba pečlivě sledovat cenu a termín splatnosti. Malá Hyperpůjčka nabízí částky od 1 000 do 20 000 Kč se splatností 1 až 30 dní. Nejde přitom o jeden úvěr od jediného věřitele – Hyperfinance funguje jako zprostředkovatel a konkrétní nabídka závisí na poskytovateli, který žádost vyhodnotí. Co vše obnáší malá Hyperpůjčka a jaká má pravidla?
Pro zájemce, který potřebuje půjčit několik tisíc korun na krátkou dobu, může být malá půjčka jednou z možností. Před odesláním žádosti je ale důležité vědět, kolik bude nutné skutečně vrátit. U krátkodobých úvěrů totiž může být rozdíl mezi vypůjčenou a splatnou částkou výrazný. Pokud člověk potřebuje půjčit rychle pár tisíc, může být krátkodobá půjčka jedním z řešení. Co očekávat? A neprotiřečí si výraz „malá Hyperpůjčka“?
Shrnutí článku
Malá Hyperpůjčka nabízí částky od 1 000 do 20 000 Kč se splatností 1 až 30 dní.
Hyperfinance funguje jako zprostředkovatel, takže konkrétní podmínky půjčky se mohou lišit podle poskytovatele.
Před sjednáním je důležité zkontrolovat RPSN, celkovou splatnou částku, termín splatnosti a případné sankce.
Schválení půjčky není automatické a závisí na posouzení úvěruschopnosti žadatele.
Malá Hyperpůjčka se hodí spíše pro jednorázové krátkodobé výdaje než pro dlouhodobé řešení nedostatku peněz.

Malá Hyperpůjčka – sjednání, podmínky, jak funguje
Důležité je, že Hyperfinance není v tomto procesu automaticky věřitelem. Funguje jako zprostředkovatel, který propojuje zájemce s poskytovatelem spotřebitelského úvěru. Malá Hyperpůjčka se sjednává online.
Postup žádosti lze shrnout do několika kroků:
- Zájemce zvolí požadovanou výši půjčky a dobu splatnosti.
- V online formuláři vyplní požadované osobní a kontaktní údaje.
- Údaje z žádosti jsou vyhodnoceny a může následovat nabídka konkrétního poskytovatele.
- Poskytovatel sdělí konkrétní podmínky úvěru a posoudí úvěruschopnost.
- Pokud je žádost schválena a dojde k uzavření smlouvy, následuje odeslání peněz.
Samotné vyplnění formuláře proto ještě neznamená, že byla půjčka schválena nebo že žadatel musí přijmout jakoukoliv nabídku. Rozhodující jsou až podmínky konkrétního poskytovatele a uzavřená úvěrová smlouva.
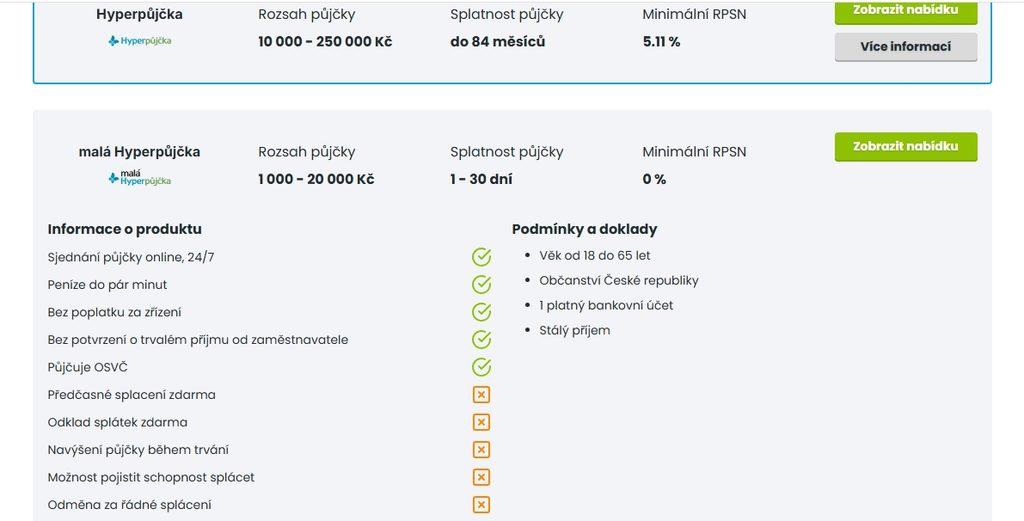
U malé Hyperpůjčky je aktuálně uváděna částka 1 000 až 20 000 Kč a splatnost 1 až 30 dní. Takto krátká splatnost znamená, že je nutné už při sjednání vědět, z jakých peněz bude úvěr uhrazen.
Podmínky pro získání malé Hyperpůjčky
Splnění základních požadavků samo o sobě nezaručuje schválení. Poskytovatel spotřebitelského úvěru posuzuje schopnost žadatele půjčku splácet. Formulace typu „půjčka pro každého“ nebo „jisté schválení“ proto u podobného produktu nejsou na místě.
Mezi uváděné základní požadavky patří:
- věk od 18 do 65 let
- občanství České republiky
- platný bankovní účet
- stálý příjem
Stejně tak není přesné tvrdit, že žadatel musí být jednoduše „bez dluhů“. Existující úvěr nemusí automaticky znamenat zamítnutí žádosti. Podstatná je celková finanční situace a výsledek posouzení úvěruschopnosti.
Proč je u Malé Hyperpůjčky RPSN od 0 %, ale příklad přes 1 000 %?
Tento údaj si zaslouží zvláštní pozornost. U nabídky se může zobrazovat minimální RPSN od 0 %, neznamená to však, že každý žadatel automaticky získá bezplatnou půjčku.
Konkrétní podmínky závisejí na nabídce poskytovatele. Pokud je dostupná akce typu první půjčka zdarma, nulové RPSN se zpravidla vztahuje pouze na nabídku splňující stanovené podmínky. Před podpisem smlouvy je proto rozhodující konkrétní RPSN a celková splatná částka uvedená v nabídce.
Reprezentativní příklad jednoho z poskytovatelů – půjčka 7 000 Kč na 30 dní:
| Parametr | Hodnota |
|---|---|
| roční úroková sazba | 279,83 % |
| RPSN | 1 141,2 % |
| výše splátky | 8 610 Kč |
| celková částka splatná spotřebitelem | 8 610 Kč |
| celkové náklady spotřebitelského úvěru | 1 610 Kč |
V tomto příkladu tedy klient za půjčených 7 000 Kč vrátí po 30 dnech 8 610 Kč. Náklad úvěru činí 1 610 Kč. Právě celková splatná částka je pro praktické posouzení nabídky jedním z nejdůležitějších údajů.
Malá Hyperpůjčka – na co si dát pozor
Malá Hyperpůjčka patří mezi krátkodobé nebankovní úvěry. Hlavním rizikem není samotná nízká vypůjčená částka, ale kombinace krátké splatnosti a nákladů úvěru. Jedná se o malou půjčku na krátkou dobu, tzv. mikropůjčku. Kdo hledá dlouhodobou půjčku vyšších částek, může zvolit klasickou Hyperpůjčku ve výši až 250 000 Kč a se splatností až 84 měsíců.
Před sjednáním je vhodné zkontrolovat především:
- RPSN a úrokovou sazbu
- celkovou částku, kterou bude nutné vrátit
- přesné datum splatnosti
- podmínky případného prodloužení
- náklady a důsledky prodlení
- identitu skutečného poskytovatele úvěru
Pokud rozpočet nevychází tak, aby bylo možné půjčku v daném termínu bez problémů splatit, krátkodobý úvěr může finanční situaci spíše zkomplikovat.
Malá půjčka ihned na účet – jak rychlé může být vyřízení
Hledání výrazu malá půjčka ihned na účet často znamená, že peníze mají vyřešit naléhavý výdaj. Hyperfinance uvádí rychlé online vyřízení a možnost odeslání peněz po úspěšném dokončení procesu. Rychlost ale není možné garantovat každému žadateli.
O tom, kdy budou peníze skutečně připsány, rozhoduje rychlost posouzení žádosti, uzavření smlouvy, odeslání platby poskytovatelem a způsob zpracování převodu bankou.
Malá půjčka ihned na účet by proto neměla být vybírána pouze podle rychlosti. Stejně důležité je porovnat cenu. Rozdíl několika minut nebo hodin při vyřízení nemusí vyvážit výrazně dražší úvěr.
Malá půjčka – kdy dává krátkodobý úvěr smysl
Malá půjčka je určena především k překlenutí krátkodobého nedostatku peněz. Typickým příkladem může být nezbytná oprava domácího spotřebiče nebo jiný neočekávaný výdaj, který nelze odložit.
Otázka nezní pouze „kolik si lze půjčit“, ale hlavně „z čeho bude půjčka za několik týdnů splacena“. U splatnosti do 30 dní musí mít žadatel poměrně jasnou představu o zdroji peněz na úhradu celé splatné částky.
Naopak k dlouhodobému dorovnávání běžného rodinného rozpočtu není malá půjčka vhodným řešením. Opakované sjednávání krátkodobých úvěrů může znamenat, že problém není jednorázový, ale strukturální.
Malá nebankovní půjčka – čím se Malá Hyperpůjčka liší
Malá nebankovní půjčka nemusí mít vždy stejné podmínky. Rozdíly mezi jednotlivými nabídkami mohou být v maximální částce, splatnosti, ceně, způsobu splácení i možnosti prodloužení.
U Malé Hyperpůjčky je zásadní především to, že nejde o jeden úvěrový produkt poskytovaný přímo společností Hyperfinance. Portál funguje jako zprostředkovatel. Po odeslání žádosti se proto konkrétní nabídka může odvíjet od poskytovatele, který ji vyhodnotí.
To komplikuje přímé srovnání například s produkty Kamali nebo SOS Credit. U konkrétního věřitele lze předem porovnávat přesně stanovený produkt, zatímco u zprostředkované nabídky je potřeba vycházet z parametrů nabídky, kterou žadatel skutečně obdrží.
Při porovnávání malé nebankovní půjčky proto nestačí sledovat maximální částku. Vhodnější je porovnat u stejné půjčené částky a stejné splatnosti především celkovou splatnou částku, RPSN a podmínky při opožděném splacení.
Malá půjčka bez registru – znamená to bez kontroly žadatele?
Pojem malá půjčka bez registru může působit dojmem, že poskytovatel finanční historii vůbec neřeší. Takové zjednodušení je zavádějící.
U spotřebitelského úvěru se posuzuje úvěruschopnost žadatele. Ani u malé Hyperpůjčky proto nelze slíbit schválení bez ohledu na finanční situaci. Záznam v některém registru navíc nemusí být jediným údajem, podle kterého poskytovatel rozhoduje.
Pokud je tedy malá půjčka bez registru prezentována jako úvěr „pro každého“ nebo bez prověřování schopnosti splácet, je na místě zvýšená opatrnost. U Malé Hyperpůjčky samotný zprostředkovatel výslovně uvádí podmínky týkající se příjmu a schválení žádosti.
Rychlá malá půjčka – rychlost není hlavním kritériem
Rychlá malá půjčka může být praktická v situaci, kdy je potřeba uhradit nezbytný jednorázový výdaj před příštím příjmem. Rychlé vyřízení ale samo o sobě nevypovídá nic o výhodnosti nabídky.
Přednost by měla mít kontrola tří čísel:
- kolik se půjčuje
- kolik se celkem vrátí
- kdy musí být částka splacena
Právě u krátkodobých půjček může vysoké RPSN na první pohled působit extrémně. RPSN převádí náklady úvěru na roční procentní sazbu, takže u půjčky trvající několik týdnů může dosahovat velmi vysokých hodnot. To ale není důvod tento údaj ignorovat. Společně s celkovou splatnou částkou umožňuje lépe posoudit cenu nabídky.
Pozitiva a rizika rychlé půjčky – klady, zápory, názory na Hyperpůjčku
Rychlá malá půjčka by měla být až jednou z variant řešení neočekávaného výdaje, nikoliv automatickou první volbou.
Mezi praktické výhody Malé Hyperpůjčky lze zařadit především:
- online podání žádosti
- nízkou minimální částku
- krátkodobý charakter úvěru
- možnost využít peníze bez stanoveného účelu
- absenci zástavy nemovitosti
- možnost získat nabídku od poskytovatele prostřednictvím zprostředkovatele
Proti tomu stojí několik podstatných nevýhod a rizik:
- splatnost maximálně 30 dní je velmi krátká
- konkrétní náklady mohou být vysoké
- minimální RPSN od 0 % nelze automaticky vztahovat na každou nabídku
- podmínky se mohou lišit podle skutečného poskytovatele
- případné prodlení může přinést další náklady
- krátkodobá půjčka není vhodná pro dlouhodobý nedostatek peněz
Největší pozornost si zaslouží schopnost půjčku splatit včas. Nízká vypůjčená částka totiž automaticky neznamená nízké finanční riziko.
Malá Hyperpůjčka – recenze
Při hodnocení Malé Hyperpůjčky je potřeba oddělit recenzi zprostředkovatele od zkušenosti s konkrétním věřitelem. Hyperfinance žádost zprostředkovává, zatímco samotný úvěr může nabídnout jiná společnost.
To je důležité také při hledání uživatelských zkušeností. Recenze vztahující se obecně k Hyperfinance nemusí popisovat stejný úvěr, stejnou cenu ani stejného poskytovatele, kterého získá další žadatel.
Z tohoto důvodu není vhodné vytvářet závěr pouze z několika anonymních hodnocení. Větší vypovídací hodnotu má konkrétní smluvní nabídka, kdo půjčku poskytuje, jaké má RPSN, kolik bude klient celkem vracet a co nastane při opožděné úhradě.
Hlavní plusy
- jednoduché online podání žádosti
- částka již od 1 000 Kč
- krátký proces žádosti
- peníze nejsou vázány na konkrétní účel
Hlavní mínusy
- velmi krátká splatnost
- potenciálně vysoké náklady
- konkrétní podmínky nejsou u všech žadatelů stejné
- prodloužení nebo opožděné splacení může znamenat další náklady
Hyperpůjčky – Bezvafinance s.r.o.
Provozovatelem portálu Hyperfinance je společnost Bezvafinance s.r.o., která působí jako samostatný zprostředkovatel spotřebitelských úvěrů. Není tedy sama automaticky poskytovatelem půjčky, o kterou zájemce prostřednictvím portálu žádá.
Úlohou zprostředkovatele je propojit zájemce s poskytovatelem úvěru. Proto je před uzavřením smlouvy důležité zkontrolovat nejen označení Hyperfinance nebo Malá Hyperpůjčka, ale především název společnosti, která bude ve smlouvě uvedena jako věřitel.
Aktuální kontaktní údaje:
Bezvafinance s.r.o.
Paříkova 910/11a
Vysočany, 190 00 Praha 9
IČ: 241 86 104
E-mail: info@bezvafinance.cz
Společnost je zapsána pod spisovou značkou C 186711 vedenou u Městského soudu v Praze a uvádí oprávnění k činnosti samostatného zprostředkovatele spotřebitelských úvěrů vydané Českou národní bankou.
Malá půjčka – je dobré si půjčovat peníze?
U krátkodobé půjčky je praktičtější řešit konkrétní situaci než obecnou otázku, zda je půjčování peněz správné nebo špatné.
Smysl může mít financování nezbytného jednorázového výdaje v situaci, kdy je předem jasné, z čeho bude dluh v termínu uhrazen. Jiná situace nastává, pokud má půjčka pravidelně nahrazovat chybějící peníze na běžné životní náklady.
Před sjednáním malé půjčky pomůže jednoduchá kontrola:
- Je výdaj skutečně nutný právě teď?
- Existuje levnější způsob, jak ho zaplatit?
- Je znám přesný zdroj peněz pro splacení?
- Zůstane po splacení dostatek peněz na běžné výdaje?
- Je známá celková částka k úhradě, nikoliv pouze úrok?
- Co se stane, pokud očekávaný příjem přijde pozdě?
Pokud už před uzavřením smlouvy není jisté, zda bude možné půjčku během několika týdnů splatit, může krátká splatnost problém spíše prohloubit.
FAQ – Nejčastěji kladené dotazy
Jaká je maximální výše Malé Hyperpůjčky?
Aktuálně uváděný rozsah je od 1 000 do 20 000 Kč. Konkrétní schválená částka závisí na nabídce poskytovatele a výsledku posouzení žádosti.
Za jak dlouho mohou být peníze na účtu?
Malá půjčka ihned na účet může být po schválení vyřízena rychle, přesný čas připsání ale nelze zaručit. Závisí na poskytovateli, dokončení smluvního procesu a zpracování bankovního převodu.
Je Malá Hyperpůjčka účelová?
U nabídky není stanoven konkrétní účel použití peněz. Před sjednáním je přesto vhodné zvážit, zda nezbytnost výdaje odpovídá nákladům krátkodobého úvěru.
Jaké jsou základní podmínky pro získání půjčky?
U nabídky jsou uváděny věk 18 až 65 let, občanství České republiky, bankovní účet a stálý příjem. Samotné splnění těchto požadavků nezaručuje schválení žádosti.
Je Malá Hyperpůjčka malá půjčka bez registru?
Takto ji nelze automaticky označit. Poskytovatel spotřebitelského úvěru musí posoudit úvěruschopnost žadatele a konkrétní způsob vyhodnocování žádosti závisí na poskytovateli.
Proč nabídka uvádí RPSN od 0 %, když reprezentativní příklad má RPSN 1 141,2 %?
Údaj „od 0 %“ představuje minimální uváděnou hodnotu a nemusí se vztahovat na každého žadatele nebo každou nabídku. Rozhodující jsou podmínky konkrétního úvěru. Reprezentativní příklad s půjčkou 7 000 Kč na 30 dní počítá s náklady 1 610 Kč a celkovou splatnou částkou 8 610 Kč.
Co když se půjčku nepodaří splatit včas?
Podmínky závisí na konkrétním poskytovateli. Při hrozícím prodlení je vhodné kontaktovat věřitele ještě před termínem splatnosti a zjistit dostupné možnosti. Prodloužení splatnosti nebo jiné řešení může být zpoplatněno.
Je rychlá malá půjčka vhodná pro pravidelné placení domácích výdajů?
Krátkodobý úvěr je vhodnější pro jednorázovou situaci než pro dlouhodobé financování běžného rozpočtu. Pokud se nedostatek peněz opakuje každý měsíc, další krátkodobá půjčka může zvyšovat celkové zadlužení.
Publikováno: 7. 8. 2026

Naším cílem je přiblížit uživatelům složitá témata z oblasti financí. Přinášíme přehledné srovnání spotřebitelských úvěrů, aby se mohl každý v klidu a informovaně rozhodnout. Věříme, že naše články čtenářům pomohou s orientací ve světě financí a přispějí k hladkému sjednání toho správného úvěru.

 Více