FlexiFin – recenze půjčky
FlexiFin sází na jediné slovo – flexibilita. Půjčka, která se umí přizpůsobit jako kreditní karta, peníze na účtu do pár minut a splácení podle vlastního tempa znějí lákavě, skutečnou cenu ovšem prozradí teprve RPSN a poplatky. Co o FlexiFinu říkají reálné zkušenosti klientů a komu se tahle nebankovní půjčka skutečně vyplatí?
SHRNUTÍ:
Hlavní FlexiPůjčka funguje jako revolvingový rámec až do 80 000 Kč, splátkový FlexiSplátkáč nabízí až 250 000 Kč se splatností až 60 měsíců.
Reprezentativní příklad FlexiSplátkáče uvádí úvěr 240 000 Kč na 40 měsíců, měsíční splátku 7 424 Kč a RPSN 13,79 %.
Společnost úročí jen nesplacenou jistinu, k tomu připočítává jednorázový poplatek za čerpání 0,99 až 1,99 % a volitelné placené služby.
Předčasné splacení i mimořádné splátky jsou zcela bez poplatků, žadatel v exekuci nebo insolvenci ovšem půjčku nezíská.
Nebankovní půjčka FlexiFin láká na okamžité schválení online, peníze na účtu do pár minut a flexibilní splácení podle vlastních možností. Podrobná analýza poplatků a reálných zkušeností klientů však ukazuje, že za maximální pohodlí si poskytovatel nechá řádně zaplatit.
FlexiFin recenze a základní fakta o poskytovateli
U FlexiFin recenze je nutné začít u toho, kdo za značkou stojí, protože důvěryhodnost poskytovatele rozhoduje víc než reklamní slogan.
FlexiPůjčku poskytuje společnost FlexiFin prime s.r.o. se sídlem v Brně, držitel licence České národní banky pro poskytování spotřebitelského úvěru. Licence ČNB a dohledatelné sídlo řadí FlexiFin mezi regulované poskytovatele, nikoli mezi anonymní inzeráty.
Pod jednou značkou se skrývají tři odlišné produkty pro různé typy žadatelů.
- FlexiPůjčka – revolvingový úvěr s rámcem až 80 000 Kč pro běžné spotřebitele.
- FlexiSplátkáč – splátkový úvěr s pevnými splátkami až do 250 000 Kč.
- FlexiMoney – podnikatelský revolvingový rámec až 250 000 Kč na IČO.
Celý proces běží online, totožnost ověří Bank iD nebo občanský průkaz, příjem služba Kontomatik nebo výpis z účtu. Žadatel v exekuci nebo insolvenci ovšem půjčku nezíská, společnost posuzuje úvěruschopnost a nahlíží do registrů.
Souhrnné FlexiFin recenze se proto shodují, že jde o regulovanou firmu, jejíž slabinou není legálnost, nýbrž celková cena.
FlexiFin podmínky a struktura nákladů
FlexiFin podmínky stojí na principu, kdy se úročí výhradně nesplacená jistina pevnou měsíční sazbou, ke které se připojují další náklady.
Vedle úroku hraje zásadní roli jednorázový poplatek za vyplacení tranše a volitelné placené služby.
Nízká měsíční sazba klame, skutečnou cenu úvěru ukazuje teprve RPSN po započtení poplatku za čerpání.
Reprezentativní příklady tří produktů přímo z oficiálního webu shrnuje následující tabulka.
| Produkt | Reprezentativní příklad | RPSN |
|---|---|---|
| FlexiPůjčka | 50 000 Kč / 50 měsíců → 76 462,31 Kč | 24,06 % |
| FlexiSplátkáč | 240 000 Kč / 40 měsíců → 296 975,30 Kč | 13,79 % |
| FlexiMoney | 50 000 Kč / 50 měsíců → 76 462,31 Kč | 24,06 % |
Z tabulky vyplývá, že vyšší a delší úvěr vychází relativně levněji, malý revolvingový rámec naopak nese vyšší RPSN.
Poplatek za vyplacení činí 0,99 % u splátkového úvěru a 1,99 % u revolvingu, k tomu přistupují volitelné služby.
- Presto – okamžité vyplacení po podpisu za jednorázových 165 Kč
- Klidné spaní – odklad splátky v nouzi za 110 Kč měsíčně
- Informační SMS servis – upozornění na splátku za 29 Kč měsíčně
Pozor – Volitelné služby se sčítají do celkových nákladů. Při častém čerpání malých částek a splácení minimální splátkou roste podíl poplatků a jistina klesá jen pomalu.
FlexiFin podmínky jsou tak férové v tom, že předčasné splacení i mimořádné splátky jsou zdarma, cenu ovšem zvedají poplatky za čerpání a doplňkové služby.
FlexiFin kalkulačka a jak spočítat reálnou cenu
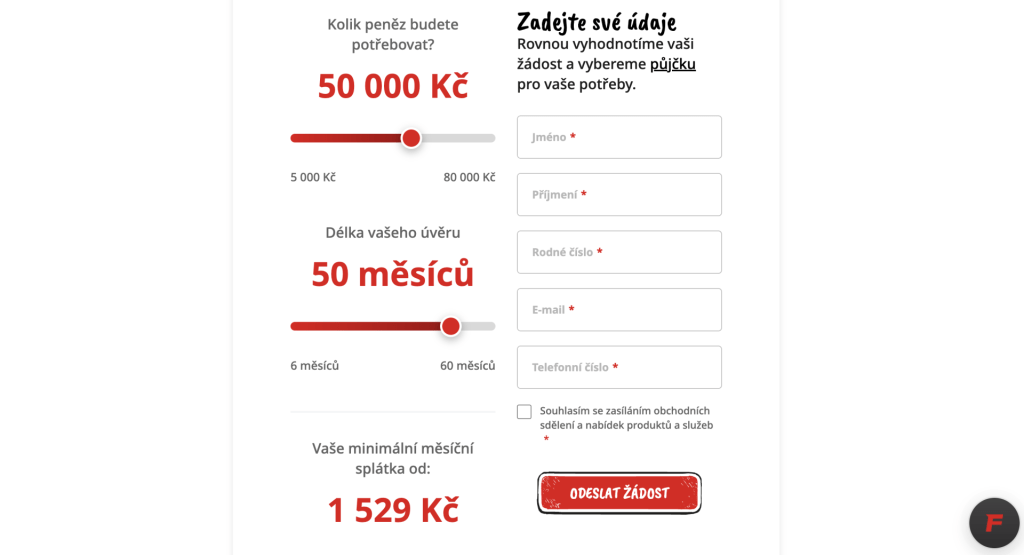
FlexiFin kalkulačka na webu poskytovatele zobrazí u zvolené částky a doby splatnosti minimální měsíční splátku, závazné číslo ovšem vzejde až z posouzení žádosti.
Sama splátka nestačí, rozhodující je celková splacená částka a RPSN.
Kalkulačka ukáže splátku, skutečnou cenu odhalí teprve celková splacená částka po započtení poplatku za čerpání.
Při výpočtu se vyplatí sledovat čtyři údaje současně.
- Výše úvěru – revolving do 80 000 Kč, splátkový až 250 000 Kč.
- Měsíční splátka – u příkladu 240 000 Kč činí 7 424 Kč.
- Poplatek za čerpání – jednorázově 0,99 až 1,99 % z částky.
- RPSN – jediný údaj zahrnující úrok i poplatek.
Praktický tip – Pro srovnání s konkurencí slouží výhradně RPSN a celková splacená částka, nikoli inzerovaná měsíční sazba. U FlexiSplátkáče s RPSN 13,79 % je úvěr výrazně levnější než u revolvingu s 24,06 %.
Výsledek z nástroje FlexiFin kalkulačka je proto vždy orientační a slouží jako první krok před závaznou nabídkou.
FlexiFin zkušenosti reálných klientů z hodnocení
FlexiFin zkušenosti z veřejných hodnocení se opakují ve stejném vzorci – pochvala za rychlost a dostupnost, ostrá výhrada k celkové ceně. Z více než čtyř stovek hodnocení vystupuje jako hlavní téma vysoký úrok u revolvingového čerpání a náklady při splácení minimální splátkou.
Jeden z klientů shrnuje rozpor mezi vstřícným jednáním a cenou slovy:
„Začnu kladně, rychlé vyřízení, půjčka pro kohokoliv, super jednání, v tom velká spokojenost. A teď trochu realita – příklad: půjčíte 50 tisíc a zaplatíte cca 250 tisíc, pokud to budete splácet podle minimální splátky v aplikaci.“
Zkušenost potvrzuje hlavní riziko revolvingu, totiž pomalý úbytek jistiny při splácení minimální částkou.
Opakovaným tématem je také komunikace při dotazu na zůstatek dluhu, jak popisuje jiný hodnotící:
„Tuto společnost silně nedoporučuji, nekomunikují, nereagují na email, nedovoláte se. Několikrát jsem je urgoval o vyčíslení zbytku dluhu, je to víc než 18 dní a stále bez odpovědi.“
Společnost na hodnocení reaguje a odkazuje na klientský profil, kde je aktuální výše dluhu k dispozici, a doporučuje kontrolu složky se spamem.
Podle hodnocení je nejčastěji oceňována rychlost vyřízení, nejčastěji kritizována celková cena revolvingu a dostupnost podpory.
Organizace Člověk v tísni navíc FlexiFin v Indexu odpovědného úvěrování dlouhodobě hodnotí jako drahý produkt, v posledním srovnání si však společnost o stupeň polepšila.
FlexiFin zkušenosti se proto sbíhají k jednomu doporučení, totiž využít půjčku krátkodobě, hlídat poplatky a využít právo na předčasné splacení.
FlexiFin půjčka ve srovnání s konkurencí
FlexiFin půjčka se nejlépe posoudí v porovnání s dalšími nebankovními poskytovateli, kteří míří na stejnou skupinu žadatelů.
Rozdíl mezi revolvingovým a splátkovým produktem je u ceny zásadní, srovnání proto staví vedle sebe reprezentativní příklady.
Mezi nebankovními poskytovateli rozhoduje o ceně typ produktu, splátkový úvěr vychází levněji než revolving.
Následující tabulka porovnává FlexiFin s dvěma známými nebankovními značkami podle reprezentativních příkladů.
| Poskytovatel | Typ a příklad | RPSN |
|---|---|---|
| FlexiFin (FlexiSplátkáč) | splátkový, 240 000 Kč / 40 měsíců | 13,79 % |
| Creditea (již nelze sjednat, přešla pod Provident) | splátkový, 20 000 Kč / 36 měsíců | 10,45 % |
| Zaplo | krátkodobý, 10 000 Kč / 30 dní | 1 141 % |
Srovnání ukazuje, že splátkový FlexiSplátkáč se cenově blíží Creditea a zásadně se liší od krátkodobé mikropůjčky. Oproti Zaplo nabízí FlexiFin delší splatnost a nižší RPSN, oproti Creditea naopak vyšší dostupný limit až 250 000 Kč.
FlexiFin půjčka tak obstojí u větších částek na delší dobu, u drobné krátkodobé potřeby vycházejí jiné produkty výhodněji.
Vyplatí se FlexiFin
FlexiFin je legální regulovaný poskytovatel s flexibilním splácením, jehož hodnotu rozhoduje disciplína klienta a hlídání poplatků.
✅ Výhody
- Licence České národní banky a dohledatelné sídlo v Brně.
- Schválení během minut a výplata téhož dne.
- Revolvingové i splátkové produkty až do 250 000 Kč.
- Úročení pouze nesplacené jistiny.
- Předčasné splacení i mimořádné splátky zdarma.
- Správa úvěru přes mobilní aplikaci s platební kartou.
❌ Nevýhody
- Vysoké RPSN u revolvingového produktu, u příkladu 24,06 %.
- Jednorázový poplatek za čerpání 0,99 až 1,99 %.
- Placené volitelné služby zvyšující celkové náklady.
- Riziko drahého kolotoče při opakovaném čerpání.
- Konkrétní sazba známá až po posouzení žádosti.
- Vyloučení žadatelů v exekuci nebo insolvenci.
FlexiFin se hodí klientovi s jasným rozpočtem, který potřebuje rychlou půjčku a splatí ji v krátkém horizontu nebo využije splátkový produkt s nižším RPSN. Nevhodný je pro toho, kdo by revolving čerpal opakovaně a splácel jen minimální splátku.
Rozhodující je porovnat RPSN a celkovou splacenou částku s konkurencí, nikoli sledovat pouze inzerovanou měsíční sazbu.
FAQ – Nejčastější otázky a odpovědi o FlexiFin
Je FlexiFin bezpečný a legální poskytovatel?
Ano, FlexiPůjčku poskytuje FlexiFin prime s.r.o. se sídlem v Brně, držitel licence České národní banky pro spotřebitelský úvěr. Společnost je dohledatelná v registru regulovaných subjektů ČNB a komunikuje výhradně online.
Kolik si lze u FlexiFinu půjčit a na jak dlouho?
Revolvingová FlexiPůjčka nabízí rámec až 80 000 Kč, splátkový FlexiSplátkáč až 250 000 Kč se splatností až 60 měsíců. Podnikatelský FlexiMoney poskytuje rámec až 250 000 Kč na IČO.
Jaké jsou skutečné náklady půjčky FlexiFin?
Úročí se jen nesplacená jistina, k tomu se připočítává jednorázový poplatek za čerpání 0,99 až 1,99 %. Reprezentativní příklad FlexiSplátkáče 240 000 Kč na 40 měsíců uvádí RPSN 13,79 % a celkovou částku 296 975,30 Kč.
Půjčí FlexiFin i žadateli se záznamem v registru?
Starší záznam při dobré platební morálce nemusí být překážkou, společnost posuzuje úvěruschopnost individuálně. Žadatel v aktivní exekuci nebo insolvenci ovšem půjčku nezíská.
Čím se FlexiFin liší od Zaplo nebo Creditea?
FlexiFin nabízí revolvingové i splátkové produkty až do 250 000 Kč s RPSN od 13,79 % u splátkového úvěru, zatímco Zaplo je krátkodobá mikropůjčka s RPSN ve stovkách až tisících procent. Creditea má u splátkového úvěru nižší RPSN, FlexiFin naopak vyšší dostupný limit. Creditea již nelze na trhu sjednat, její činnost byla ukončena, přešla pod Provident.
Publikováno: 6. 6. 2026

Naším cílem je přiblížit uživatelům složitá témata z oblasti financí. Přinášíme přehledné srovnání spotřebitelských úvěrů, aby se mohl každý v klidu a informovaně rozhodnout. Věříme, že naše články čtenářům pomohou s orientací ve světě financí a přispějí k hladkému sjednání toho správného úvěru.

 Více