Mikropůjčky bez doložení příjmu a registru – ihned na účet

Mezi mikropůjčky se řadí velké množství nebankovních úvěrů, které jsou nabízené online. Nebankovní společnosti obvykle lákají na mikropůjčky bez doložení příjmu a bez registrů. Co je pro ně specifické, jaké mají výhody a na co dát pozor?
SHRNUTÍ ČLÁNKU
Mikropůjčky, známé také jako půjčky do výplaty nebo rychlé půjčky, jsou krátkodobé půjčky v řádu tisíců korun.
Označení „mikropůjčka bez doložení příjmu“ neznamená absenci kontroly. Věřitel má zákonnou povinnost příjmy prověřit, papírové potvrzení však nahrazuje analýzou výpisu z účtu.
Licencovaní poskytovatelé musí nahlížet do registrů dlužníků. Drobné nebo starší prohřešky z minulosti však mohou nebankovní společnosti tolerovat, pokud máte stabilní současný příjem.
Krátkodobé úvěry nesou vyšší RPSN. Zásadní je dodržet termín splatnosti, jinak hrozí vysoké smluvní pokuty a ztráta výhod (např. u akce „první půjčka zdarma“).
Mikropůjčka má sloužit výhradně jako krátkodobé řešení krizové situace. Nesmí se využívat k úhradě jiných stávajících dluhů ani během probíhající insolvence.

Mikropůjčky neboli drobné úvěry jsou ve většině případů poskytované nebankovními úvěrovými společnostmi. Jako mikropůjčky jsou nazývány na základě své výše, která nepřesahuje pár tisíc korun. S tím jde ruku v ruce i relativně krátká doba splatnosti, která činí maximální pár dnů až jeden měsíc.
Poskytovatelé mikropůjček
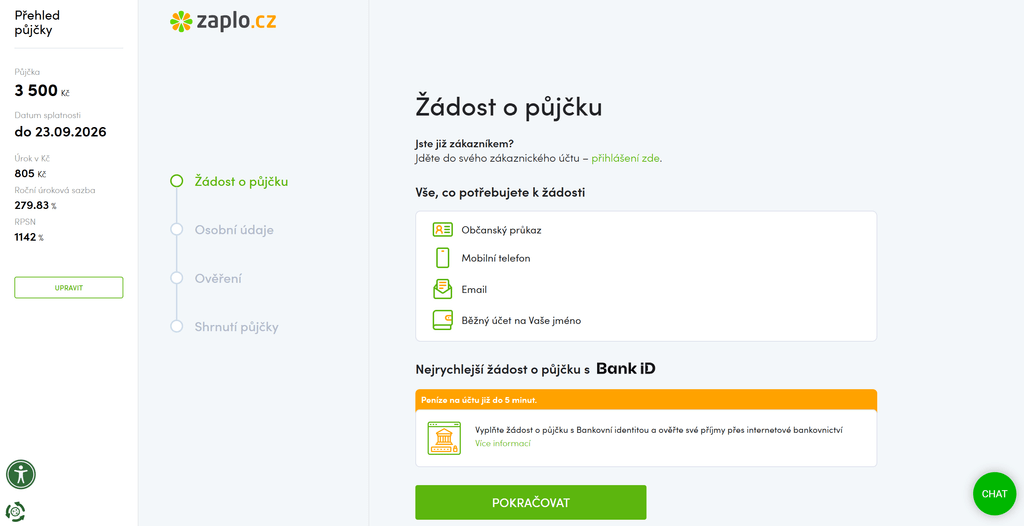
Drtivou většinu malých úvěrů je možné sjednat online s pomocí občanského průkazu a dokladu o pravidelném příjmu. V některých případech není nutné dokládat papírové potvrzení od zaměstnavatele, jelikož si poskytovatel příjem ověří například z bankovního výpisu nebo přes bankovní identitu.
Mimo to se často zmiňují také mikropůjčky bez registru. Každý licencovaný poskytovatel úvěrů má sice ze zákona povinnost prověřovat bonitu klienta v registrech, někteří jsou však ochotni poskytnout půjčku i žadatelům s drobným záznamem z minulosti.
V současné době lze o mikropůjčky požádat například u těchto společností:
- Zaplo Finance
- Provident Financial
- Via SMS
- COOL Credit
- Creditstar
Jedná se o nebankovní půjčky, kde opravdu půjčí. Žádost o půjčku se podává prostřednictvím jednoduchého webového formuláře. Schvalovací proces netrvá dlouho, proto lze mít peníze na účtě v ten samý den.
Srovnání nebankovních poskytovatelů mikropůjček:
| Poskytovatel | Půjčená částka | Splatnost | Úrok p. a. | RPSN | Celkem zaplatí |
| Zaplo | 5 000 Kč | 30 dní | 279,83 % | 1 141 % | 6 150 Kč |
| Provident | 5 000 Kč | 3 měsíce | 69 % | 174,07 % | 5 901 Kč |
| Via SMS | 5 000 Kč | 3 měsíce | – | 428,07 % | 6 558 Kč |
| COOL Credit | 5 000 Kč | 30 dní | – | 4 716 % | 6 875 Kč |
| Creditstar | 5 000 Kč | 30 dní | 35 % | 41,21 % | 5 144 Kč |
‼️ Pozor: Krátkodobou půjčku nabízí také soukromníci na annonce.cz – Annonce půjčky lze nejen poptávat, nýbrž také nabízet. Problém je, že Annonce není poskytovatelem ani regulovaným zprostředkovatelem spotřebitelských úvěrů a pouze umožňuje zveřejňovat inzeráty. Mnohdy je možné zde narazit i na nabídky, které hraničí s lichvou.
Výhody mikropůjček
Klienti velmi oceňují možnost získat půjčku přes internet. Není třeba nikam chodit a většinou ani telefonovat, tudíž je proces vyřízení skutečně jednoduchý. Peníze jsou obvykle připsány a účet během pár hodin.
Velkou výhodou je také možnost získat první půjčku zcela zdarma, tedy bez úroků a poplatků. Je však nutné zaslat splátku včas, jinak pochopitelně začnou naskakovat úroky z prodlení.
Mezi největší výhody mikropůjček patří:
- první půjčka zdarma (pouze u některých poskytovatelů)
- rychlé a jednoduché vyřízení
- rychlá výplata peněz na účet
- velký výběr poskytovatelů
Podmínky, které musí žadatelé o půjčku splňovat, se u jednotlivých společností liší. Obvykle je nutná plnoletost, pravidelný příjem v dostatečné výši a trvalé bydliště na území České republiky. Některá kritéria záleží na konkrétní společnosti a jiná jsou dána zákonem.
Mikropůjčka bez doložení příjmu
V životě může nastat situace, kdy si i osoba bez pravidelného příjmu potřebuje půjčit. V tu chvíli řada lidí s žádným nebo velmi nízkým příjmem vyhledává mikropůjčku bez doložení příjmu. Tito klienti obvykle totiž na běžnou půjčku nedosáhnou, proto nejčastěji volí právě mikropůjčku či rychlou půjčku bez doložení příjmu.
Ověření příjmu a celkové úvěruschopnosti je však při poskytování spotřebitelského úvěru důležitou součástí posouzení žádosti.
Půjčka „bez doložení příjmu“ neznamená půjčku bez kontroly. Licencovaný poskytovatel má ze zákona povinnost prověřit schopnost splácet. Papírové potvrzení od zaměstnavatele však často nahrazuje rychlým ověřením přes výpis z účtu nebo bankovní identitu.
Výhodou mikropůjčky bez doložení příjmu je, že některé nebankovní společnosti mají mírnější kritéria a akceptují i jiné typy příjmů (např. dohodu, rodičovský příspěvek či důchod), než jaké vyžadují tradiční banky.
Nicméně tyto výhody vyvažují i velká negativa v podobě vysokého RPSN a dalších poplatků. Dalo by se dokonce říct, že nebankovní společnosti si vysokými úroky a poplatky kompenzují možnou nejistotu včasného splácení. Půjčka bez doložení příjmu tak může být ve finále velmi nevýhodná a ve výsledku klient vypůjčenou částku mnohonásobně přeplatí.
Pokud se s mikropůjčkami nakládá opatrně, mohou být dostupným způsobem, jak rychle získat peníze. Má to však jeden velký háček. Mikropůjčky bez doložení příjmu by se neměly používat k zaplacení jiných dluhů, aby se klient nedostal do dluhové pasti. Případné exekuce či osobní bankrot opravdu nestojí za chvilkový dobrý pocit z dostatku peněz.
Jak mikropůjčky bez doložení příjmu fungují?
Mikropůjčky bez doložení příjmu jsou lákavou alternativou pro lidi, kteří potřebují rychlou hotovost a z různých důvodů nemají možnost doložit svůj příjem.
Poskytovatelé mikropůjček bez doložení příjmu nevyžadují od žadatelů standardní doklady o příjmu, jako jsou výplatní pásky nebo daňová přiznání. Místo toho se spoléhají na alternativní metody hodnocení bonity, které mohou zahrnovat:
- Výpis z bankovního účtu: Poskytovatel analyzuje pohyby na bankovním účtu žadatele, aby získal představu o jeho pravidelných příjmech a výdajích.
- Typ a zdroj příjmu: Věřitel zkoumá celkovou situaci žadatele, kdy roli hraje například typ zaměstnání či pobírání jiných stabilních daňových/sociálních příjmů.
- Osobní údaje: Dotazy na náklady na bydlení a počet vyživovaných osob pro výpočet volného rozpočtu.
⛔Varování: Na trhu se však lze setkat i s velmi lákavými nabídkami, které slibují půjčku zcela bez prověření. Na takové inzeráty je třeba dát si velký pozor. Často se za nimi skrývají nelicencovaní poskytovatelé, skryté poplatky a neúměrně vysoké úroky. Kvůli vysokým nákladům a krátkým splatnostem se dlužníci snadno dostanou do dluhové pasti, kdy nestíhají splácet a naskakují jim vysoké sankce.
Mikropůjčka ihned – podmínky
Podmínky získání mikropůjčky ihned se liší v závislosti na konkrétním poskytovateli, avšak obecně platí následující základní podmínky:
- Plnoletost: Věk minimálně 18 let a platný doklad totožnosti (OP).
- Trvalý pobyt v ČR: Dostupné pro občany ČR nebo cizince s povolením k dlouhodobému pobytu.
- Vlastní bankovní účet: Nutný pro ověření totožnosti i zaslání peněz.
- Mobilní telefon a e-mail: Pro komunikaci a podpis smlouvy přes SMS.
- Aktivní zdroj příjmu: Přestože není vyžadováno potvrzení od zaměstnavatele, žadatel musí mít reálný příjem (ze zaměstnání, podnikání či brigády), který doloží např. výpisem z účtu.
Kdo hledá mikropůjčku bez doložení příjmu, měl by nejprve porovnat nabídky různých poskytovatelů mikropůjček. Půjčovat by si měl pouze od renomovaných a licencovaných poskytovatelů. A neměl by se zavazovat k více půjčkám najednou.
Malá půjčka ihned na účet – jak probíhá výplata peněz?
Hlavním důvodem, proč lidé vyhledávají malé půjčky ihned na účet, je rychlost převodu financí v krizových situacích. Získání peněz v řádu minut či hodin dnes již není marketingovým mýtem, nýbrž standardem digitálního bankovnictví. Rychlost výplaty však závisí na několika technických faktorech, které by měl žadatel předem znát.
Co ovlivňuje rychlost připsání peněz na účet?
- Okamžité platby: Pokud poskytovatel úvěru i banka žadatele podporují systém okamžitých plateb, peníze dorazí na účet do několika sekund od schválení žádosti, a to včetně víkendů a svátků.
- Konto u stejné banky: Někteří nebankovní poskytovatelé disponují účty u všech hlavních českých bank (Česká spořitelna, ČSOB, Komerční banka, Air Bank apod.). Převod v rámci stejné banky probíhá okamžitě.
- Bankovní identita (BankID): Využití BankID při žádosti výrazně zrychluje celý proces. Systém automaticky ověří totožnost i číslo účtu žadatele, čímž odpadá manuální kontrolování dokladů pracovníkem zákaznické podpory.
❓ Na co si dát pozor u malé půjčky ihned na účet
Při výběru expresního úvěru se vyplatí sledovat i specifické podmínky spojené s rychlou výplatou. Někteří poskytovatelé si za garantované přednostní zpracování žádosti nebo výplatu o víkendu účtují příplatky za expresní vyřízení, které mohou úvěr zbytečně prodražit. Vždy je nutné si v kalkulačce ověřit, zda je rychlá výplata již zahrnuta v základní ceně.
Stejně tak je nutné myslet na to, že schválení žádosti mimo pracovní dobu (např. v noci) může u některých společností proběhnout až následující pracovní den ráno, pokud schvalovací proces vyžaduje zásah lidského operátora. Pokud člověk na peníze spěchá, měl by vybírat společnosti s plně automatizovaným scoringovým systémem.
Mikropůjčka v insolvenci
Získat mikropůjčku v insolvenci, tedy během probíhajícího oddlužení je u licencovaných společností prakticky nemožné. Věřitelé mají zákonnou povinnost prověřovat Insolvenční rejstřík (ISIR) a probíhající insolvence je zásadní překážkou pro schválení žádosti.
Pokud některé nebankovní inzeráty lákají na půjčky „pro dlužníky v insolvenci“, jde zpravidla o podvodné nebo nelegální nabídky.
Vytvoření nového dluhu během insolvence je navíc extrémně rizikové. Pokud dlužník nedokáže nový závazek včas uhradit, poruší tím základní povinnosti stanovené insolvenčním zákonem. To vede zpravidla ke zrušení schváleného oddlužení a překlopení situace do konkurzu (případně k exekucím). Vzetí si mikropůjčky v insolvenci se proto zásadně nedoporučuje.
Mikropůjčka bez registru
Označení „mikropůjčka bez registru“ je do jisté míry zavádějící. Každý licencovaný poskytovatel má ze zákona povinnost nahlédnout do úvěrových registrů (např. SOLUS, NRKI) a prověřit finanční historii žadatele.
Neznamená to však, že jakýkoliv negativní zápis z minulosti automaticky vede k zamítnutí žádosti. Nebankovní společnosti posuzují bonitu individuálně – drobné, starší nebo již vyrovnané prohřešky často tolerují, pokud má žadatel v současnosti stabilní příjem.
Pokud nebankovní společnost žádost přece jen zamítne, je bezpečnějším řešením hledat možnosti navýšení příjmů nebo dočasnou výpomoc v rámci rodiny, než se pokoušet oslovovat neprověřené inzerenty slibující mikropůjčky bez registru.
Jak vybrat bezpečnou mikropůjčku?
Při výběru krátkodobého nebankovního úvěru je klíčové držet se několika základních pravidel:
- Srovnání celkových nákladů: Sledovat výši RPSN a konečnou částku k úhradě, nikoliv pouze samotný úrok. Využít lze nezávislé srovnávače a úvěrové kalkulačky.
- Licence ČNB: Půjčovat si výhradně od prověřených společností, které mají platnou licenci České národní banky.
- Transparentnost podmínek: Seriózní poskytovatel má ceník i smluvní podmínky snadno dostupné na webu a jasně uvádí sankce za případné prodlení.
- Včasná úhrada: Vždy dodržet termín splatnosti mikropůjčky. U akčních nabídek („první půjčka zdarma“) je včasné splacení jedinou podmínkou, jak se vyhnout účtování standardních úroků a poplatků.
- Zodpovědný přístup: Mikropůjčkou nikdy nesplácet jiné existující dluhy a nepoužívat ji na úhradu běžného spotřebního zboží či zábavy.
Mikropůjčka má sloužit výhradně jako krátkodobá finanční náplast v nepředvídaných situacích, nikoliv jako dlouhodobé řešení rozpočtových problémů.
Závěr – kdy si vzít mikropůjčku online?
Mikropůjčka online může představovat efektivní a rychlé řešení v situacích, kdy člověka překvapí nečekané výdaje těsně před výplatou. Díky moderním technologiím, jako je bankovní identita nebo okamžité platby, je sjednání otázkou několika minut.
Klíčem k bezpečnému využívání těchto finančních produktů však zůstává zodpovědnost a finanční kázeň. Člověk by si měl vždy půjčovat pouze u společností s licencí České národní banky, pečlivě prostudovat smluvní podmínky včetně RPSN a ujistit se, že závazek dokáže v termínu bez problémů splatit.
Za těchto podmínek mikropůjčka online poslouží jako užitečný pomocník, aniž by ohrozila rodinný rozpočet.
FAQ – časté otázky o mikropůjčkách
Je mikropůjčka bez doložení příjmu opravdu pro každého?
Nikoliv. Licencovaný poskytovatel má ze zákona povinnost prověřit schopnost žadatele úvěr splácet. Termín „bez doložení příjmu“ pouze znamená, že není třeba dokládat papírové potvrzení od zaměstnavatele – příjmy se ověřují digitálně, například z výpisu z bankovního účtu nebo přes BankID.
Jak rychle dorazí peníze z mikropůjčky na účet?
Pokud poskytovatel i banka žadatele podporují okamžité platby, peníze můžou být na účtu do několika minut od schválení žádosti. Rychlost převodu ovlivňuje také to, zda se žádost podává v pracovní době a zda se využije automatické ověření přes bankovní identitu.
Lze získat mikropůjčku se zápisem v registru dlužníků?
Každý licencovaný věřitel musí ze zákona nahlížet do úvěrových registrů (SOLUS, NRKI apod.). Nebankovní společnosti však posuzují žádosti individuálně a drobné, starší nebo již vyrovnané prohřešky z minulosti mohou tolerovat, pokud má žadatel v současnosti stabilní příjem.
Je možné si vzít mikropůjčku během probíhající insolvence?
U licencovaných společností to možné není, protože probíhající insolvence je překážkou pro schválení úvěru. Vytvoření nového dluhu během oddlužení navíc představuje hrubé porušení insolvenčních podmínek a může vést ke zrušení insolvence a překlopení situace do konkurzu.
Publikováno: 21. 8. 2026

Naším cílem je přiblížit uživatelům složitá témata z oblasti financí. Přinášíme přehledné srovnání spotřebitelských úvěrů, aby se mohl každý v klidu a informovaně rozhodnout. Věříme, že naše články čtenářům pomohou s orientací ve světě financí a přispějí k hladkému sjednání toho správného úvěru.

 Více