Nejlevnější půjčka na auto – kalkulačka, srovnání

Půjčka na auto představuje velkou pomoc pro každého, kdo se bez vlastního vozidla neobejde a zároveň nemá dostatek financí na jeho koupi. Nejlevnější půjčky na auto nabízejí banky, půjčit si však lze i od nebankovních poskytovatelů. Kde získat nejvýhodnější půjčku na auto? A lze získat půjčku na auto bez registru?
Ať už jde o automobil nový nebo ojetý, vždy se jedná o poměrně velkou investici. Zároveň se však málokdo bez auta v každodenním životě obejde. Proto se lidé, kteří aktuálně na zaplacení auta nemají finance, často obracejí na instituce, které nabízejí půjčky na auto.
Nejlepší půjčka na auto
Půjčku na auto lze řešit spotřebitelským úvěrem, finančním leasingem nebo operativním leasingem, přičemž každý způsob financování má jiné podmínky a vztah k vlastnictví vozu.
Banky, nebankovní společnosti a leasingové firmy nabízejí různé možnosti financování, které se liší úrokem, RPSN, splatností, akontací i případnými doplňkovými službami.
Srovnání aktuálních půjček na auto ukazuje rozdíly mezi konkrétními nabídkami, včetně úvěrů určených přímo na automobil a neúčelových půjček, které lze na auto také využít.
Kalkulačka půjčky na auto pomůže orientačně spočítat výši splátky a celkové náklady, přesné podmínky však poskytovatel stanoví až při posouzení žádosti.
Půjčka na auto bez registru nebo bez doložení příjmu není běžným standardem spotřebitelského úvěru, proto je u podobných nabídek důležité ověřit poskytovatele, podmínky i způsob posouzení úvěruschopnosti.


Na trhu je nepřeberné množství nabídek, a tak se může zdát výběr toho správného úvěru jako složitý oříšek. Jaká je ta nejlepší půjčka na auto?
Nejlepší půjčka na auto – financování a typy
Nový i ojetý vůz lze financovat několika způsoby. Pro spotřebitele připadají v úvahu především:
- spotřebitelský úvěr
- finanční leasing
- operativní leasing
Jednotlivé možnosti se liší především tím, kdo je vlastníkem vozu, jak probíhá splácení a co se s automobilem stane po skončení smlouvy.
| Způsob financování | Vlastník vozu během splácení | Co se platí | Co se stane na konci |
|---|---|---|---|
| Spotřebitelský úvěr | Zákazník | Splátky úvěru, případně další sjednané náklady | Auto zůstává zákazníkovi |
| Finanční leasing | Leasingová společnost | Pravidelné splátky podle smlouvy | Po splnění podmínek smlouvy lze vůz získat do vlastnictví |
| Operativní leasing | Leasingová společnost | Pravidelné splátky za užívání vozu | Auto se vrací leasingové společnosti |
1) Spotřebitelský úvěr na auto
Spotřebitelskou půjčku na auto lze sjednat u banky nebo nebankovního poskytovatele spotřebitelského úvěru. Může jít o účelový úvěr přímo na automobil, nebo také o neúčelový spotřebitelský úvěr, u kterého není nutné účel použití peněz prokazovat.
Automobil se stává majetkem kupujícího a po splacení úvěru mu zůstává. Při porovnávání nabídek je stěžejním údajem celková roční výše nákladů – RPSN.
2) Finanční leasing
U finančního leasingu zůstává automobil po dobu trvání smlouvy ve vlastnictví leasingové společnosti. Spotřebitel za vůz pravidelně platí sjednané splátky a podle konkrétních podmínek smlouvy může po jejich splnění vůz získat.
Podmínky finančního leasingu se liší podle poskytovatele. Proto je při porovnání vhodné sledovat zejména výši akontace (klientem zaplacená první splátka – určitá část celkové ceny vozu), jednotlivé další splátky, celkovou cenu financování a podmínky převodu vlastnictví.
3) Operativní leasing
Operativní leasing má pro změnu podobu dlouhodobého pronájmu automobilu. Vůz zůstává ve vlastnictví leasingové společnosti a zákazník jej po sjednanou dobu užívá a hradí pravidelné splátky. Po skončení smlouvy zákazník vůz vrací leasingové společnosti.
Splátka po dobu pronájmu může zahrnovat také některé další služby, například pojištění, servis nebo pneuservis.
Kdo půjčku na auto nabízí?
Banky – spotřebitelské úvěry, případně účelové úvěry na auto.
Nebankovní poskytovatelé – spotřebitelské úvěry a různé formy financování vozidel.
Prodejci a autosalony – financování často zprostředkují prostřednictvím konkrétní banky nebo leasingové/finanční společnosti.
Leasingové společnosti – finanční a operativní leasing.
Nejvýhodnější půjčka na auto s koupí vozu – leasing vs. půjčka na auto
Nejlepší způsob financování vozu je ten, který přesně vyhovuje potřebám zájemce. Který z nich je nejvýhodnější?
Pokud chce klient auto vlastnit, zbývá mu logicky volba mezi klasickým finančním leasingem a spotřebitelským úvěrem na auto.
Leasing vs. půjčka na auto:
Jaké jsou výhody spotřebitelské půjčky na auto?
- klient se stává majitelem vozu na začátku
- není obvykle potřeba skládat akontaci
- může být levnější než některé formy leasingu
- vůz lze prodat a úvěr předčasně splatit
- délku splácení lze přizpůsobit konkrétní nabídce
Naopak nevýhodou může být nutnost doložit příjmy a další údaje potřebné k posouzení úvěruschopnosti. Jedná se také o závazek na několik let, je třeba počítat s tím, že splácet bude klient klidně celou dekádu.
Jaké jsou výhody finančního leasingu?
- vůz po splacení přechází do vlastnictví klienta
- výše akontace může být nastavitelná
- není nutné zaplatit celou cenu vozu předem
- možnost rozložit náklady na vůz v čase
- lze sjednat přímo u prodejce/leasingové společnosti
Nevýhodou je, že vůz během splácení nevlastní klient, nýbrž leasingová společnost. Podmínky předčasného ukončení nebo splacení leasingu se liší od smlouvy.
Splátku na auto – podobně jako na další věci – nabízí ve svých spotřebitelských úvěrech valná většina bankovních i nebankovních společností.
Bankovní i nebankovní půjčka na auto – srovnání 2026
Kdo se rozhodne pro půjčku na auto, měl by si před sjednáním porovnat především úrokovou sazbu, RPSN, celkovou částku, kterou za úvěr zaplatí, a dobu splatnosti. Samotná úroková sazba totiž nemusí zachytit všechny náklady spojené s úvěrem.
V tabulce je přehled vybraných bankovních poskytovatelů spotřebitelských úvěrů, jejichž nabídky lze využít také k financování automobilu. Někteří poskytovatelé nabízejí přímo půjčku na auto, někteří půjčku na cokoliv, která je určena právě na podobné výdaje.
Některé bankovní půjčky na auto:
| Poskytovatel | Název produktu | Výše úvěru | Úroková sazba | Doba splatnosti (měsíce) |
| Air Bank | Půjčka na cokoli | 5 000–2 000 000 Kč | bonusová 4,4 %, základní 5,4–17,9 % | 6–114 |
| Česká spořitelna | Půjčka na cokoliv | 2 000–2 500 000 Kč | 3,99–19,99 % | 6–120 |
| ČSOB | Autopůjčka | až 2 500 000 Kč | neuvedeno | 24–96 |
| Komerční banka | Půjčka na auto od ESSOXu | až 100 % ceny vozu | od 6,9 % | 12–120 |
| Raiffeisenbank | Úvěr na auto | neuvedeno | od 6,79 % (nová) a 6,99 % (ojetá) | 36–72 |
| MONETA | autoCREDIT | od 25 000 Kč | od 5,3 % (nová) a 6,3 % (ojetá) | 6–108 |
| Fio banka | Splátkový úvěr | 10 000–6 000 000 Kč | rep. příklad 7,98 % | 6–96 |
| Zonky od Air Bank | Půjčka na auto | 5 000–2 000 000 Kč | 3,75–19,99 % | individuální |
* Uvedené sazby, maximální výše úvěru a délka splatnosti se mohou lišit podle konkrétního žadatele a sjednaných podmínek. Údaje se týkají orientačních cen k podzimu 2026.
Různě výhodnou půjčku na auto je možné sjednat u ČSOB, Komerční banky, České spořitelny nebo MONETY Money Bank. Jako nebankovní alternativa se nabízí půjčka od Inbank, FlexiFin, Razdva, Provident nebo Cofidis.
Nebankovní společnosti lze rovněž využít k financování automobilů, ovšem v jejich případě je nabídka doslova „nebankovní půjčky na auto“ omezená. Častěji poskytují obecný neúčelový spotřebitelský úvěr, který lze využít i na automobil.
- Příklad neúčelové nebankovní půjčky: Klasický úvěr od Cofidis; výše až 1 000 000 Kč; doba splatnosti 12–144 měsíců; úroková sazba individuální.
- Příklad účelové nebankovní půjčky na auto: Inbank na auto; výše 25 000–600 000 Kč, doba splatnosti 48–120 měsíců; úrok: rep. příklad 17,99 % p.a.
Při porovnávání proto není rozhodující pouze to, že jde o nebankovní společnost, nýbrž především konkrétní podmínky úvěru, zejména RPSN, celková částka k zaplacení a případné povinné doplňkové služby.
Až 70 % řidičů přeplácí své povinné ručení. Díky kalkulačce povinného ručení lze získat levnou nabídku na míru.
Mám zájem o výhodnější nabídku pojištění >
Většina nabídek půjček na auto má podobu běžného bankovního úvěru nebo účelového spotřebitelského úvěru. Také nebankovní společnosti však nabízejí různé typy financování.
Vedle úvěrů, které lze využít na nákup automobilu, mají v nabídce také krátkodobé půjčky, mikropůjčky nebo půjčky před výplatou, které jsou určeny spíše na menší a krátkodobé výdaje. Při výběru půjčky na auto je proto důležité ověřit, k jakému účelu a na jak dlouhou dobu je konkrétní úvěr určen.
Nejlevnější půjčka na auto – kdo nabízí?
Pro získání spotřebitelské půjčky na auto je potřeba splnit několik podmínek, z nichž jednou je i dostatečný příjem. Zvláště banky důkladně kontrolují bonitu žadatele a ne každému proto půjčku poskytnou.
Tabulka výše umožňuje rychlé srovnání základních parametrů. Níže jsou podrobněji představeny vybrané nabídky, které se liší účelovostí úvěru, rozsahem financování i podmínkami.
Přepis vozidla je jednoduchý administrativní úkon, který je nezbytný při prodeji i nákupu nového či ojetého vozu.
1) Česká spořitelna – půjčka na auto
U České spořitelny lze zažádat o neúčelový úvěr, tzn. půjčku na cokoliv, tedy i na automobil. Při žádosti o tento typ úvěru není třeba bance sdělovat, na co budou poskytnuté finanční prostředky použity.
V rámci půjčky na auto České spořitelny si lze půjčit až 2 500 000 Kč, splátky si je možné rozložit po dobu 10 let, v případě řádného splácení 108 měsíců. Tyto parametry umožňují i koupi dražšího a nového vozu. Úrok má počátek na 3,99 % p. a. a určuje se individuálně podle bonity klienta.
Předčasné splacení je zdarma, splátky lze odložit nebo upravit. Česká spořitelna nabízí také Leasing České spořitelny s odlišným financováním auta.
Nejlevnější povinné ručení? Na online kalkulačce bude vaše již za pár minut.
Získat povinné ručení již od 968 Kč >
2) ČSOB – půjčka na auto
Zatímco u České spořitelny je možné žádat buď o úvěr na cokoliv, anebo o leasing, ČSOB si pro klienta přichystala speciální úvěrový produkt. K půjčce na auto od ČSOB (Autopůjčka) lze podle aktuální kalkulace přidat také pojištění odpovědnosti, havarijní pojištění a pojištění skel. Pojištění se promítá do výsledné měsíční splátky. Produkt Autopůjčka Premium má pak tyto bonusy už v ceně.
Půjčit si je možné potřebnou částku s maximální splatností až 96 měsíců. Peníze z půjčky na auto od ČSOB nebo leasingu (vše týkající se autopůjček je zde v rozhraní ČSOB Leasing) lze využít kromě osobních aut také na motocykl, nákladní automobil nebo další techniku.
Autopůjčka aktuálně nabízí zvýhodněnou úrokovou sazbu při nákupu elektroauta.
3) ESSOX – půjčka na ojetý vůz i nové auto
Společnost Essox spadající pod Komerční banku se na úvěry na automobily specializuje a nabízí tak specializované služby přímo na míru. Možná je jak půjčka na ojetý vůz (maximálně 8 let starý), tak na nový – osobní i užitkový – do 3,5 tuny.
S Essox půjčkou na auto lze financovat až 100 % vozu s maximální splatností 120 měsíců. Klienti, kteří si vyberou Essox půjčku na auto, nejsou omezeni cenou automobilu a zpětně lze financovat až 65 % ceny vozu.
Podmínkou půjčky je pojištění auta, konkrétně to havarijní. U financovaných vozů nad 250 000 Kč je podle podmínek ESSOX nutné sjednat havarijní pojištění a doložit jej poskytovateli. Povinné ručení musí být sjednáno po celou dobu provozu vozidla, nemusí však být součástí úvěru u ESSOX. Nejlevnější havarijní pojištění může klient platit společně se splátkami, anebo si ho sjednat individuálně.
V nabídce společnosti je zároveň i spotřebitelský úvěr KB, kterým lze automobil také financovat.
4) Zonky – půjčka na auto
Zonky nabízí na svém webu samostatnou sekci Půjčka na auto, nejde však o klasický účelový autoúvěr. Označení „půjčka na auto“ je především způsob, jak nabídku představit podle jejího využití. Základní parametry odpovídají neúčelové půjčce Zonky, kterou lze použít nejen na auto, nýbrž také například na motorku, zahradní traktůrek nebo i jiné výdaje.
Půjčka na auto je nabízena ve výši 5 tisíc až 2 milionů a zájemce si může půjčit až 100 % ceny vozu a případně i více, například na pneumatiky nebo nosiče. Na rozdíl od klasického účelového úvěru tedy nejsou peníze vázané pouze na nákup konkrétního automobilu.
Zonky už dnes není P2P půjčka v původním smyslu. Poskytovatelem úvěrů je Air Bank a.s., která službu Zonky provozuje. Původní model, kdy si lidé půjčovali přímo mezi sebou, Zonky používalo při svém vzniku, dnes už se peer-to-peer princip uplatňuje pouze u investiční služby Zonky Rentiér.

Na co si dát pozor při porovnávání půjček na auto
Při procházení inzerátů ohledně půjčky na auto může zájemce potkat různé opakující se body, které jsou matoucí a výběr ztěžují. Na co si dát mimo jiné také pozor?
- Název produktu nemusí vždy napovědět, o jaký typ financování jde.
Některé nabídky (např. u ČSOB) používají označení „leasing“ zkrátka automaticky, když se jedná o půjčku na auto, přestože jde z pohledu zákazníka o úvěrové financování, u kterého může být vůz jeho majetkem. Proto je důležité řídit se konkrétními podmínkami smlouvy, ne pouze názvem produktu/platformy.
- Jeden poskytovatel může nabízet úvěr i leasing.
Banky a finanční společnosti (např. Česká spořitelna, Raiffeisen atd.) mají v nabídce současně spotřebitelský úvěr, finanční leasing a někdy i operativní leasing. Jednotlivé produkty se proto vyplatí porovnávat podle vlastnictví vozu, způsobu splácení a podmínek na konci financování.
- Pozor na povinné doplňkové služby.
K některým úvěrům bývá podmínkou například sjednání havarijního nebo jiného pojištění či povinného ručení. Takový náklad může výslednou cenu financování výrazně ovlivnit a je potřeba ho zohlednit při porovnávání nabídek. RPSN některé z těchto nákladů zahrnuje, pokud jsou podmínkou získání úvěru.
- Úroková sazba sama o sobě nestačí.
RPSN zohledňuje vedle úroku také další náklady spojené s úvěrem. Při porovnávání je proto vhodné sledovat především RPSN a celkovou částku, kterou klient za úvěr zaplatí.
- Nebankovní půjčky na auta jako alternativa k bankovnímu financování.
Lidé si nebankovní půjčku na auto vyberou nejčastěji ve chvíli, kdy mají horší bonitu a banka by jim pravděpodobně nepůjčila. I nebankovní poskytovatel však musí posoudit úvěruschopnost žadatele.
- Před podpisem je dobré porovnat celkovou cenu financování.
Vedle úroku a RPSN je vhodné zkontrolovat výši splátky, dobu splácení, případnou akontaci, poplatky, podmínky předčasného splacení a všechny další povinnosti, které ze smlouvy vyplývají.
Nejlevnější půjčka na auto – kalkulačka (srovnávač)
K vyhledání nejvýhodnější půjčky na auto slouží úvěrové kalkulačky. Kalkulačka půjčky na auto je k dispozici na nezávislých webových stránkách i přímo na stránkách poskytovatele úvěru a funguje jako srovnávač.
Srovnání půjček na auto je velmi užitečným nástrojem, díky kterému lze alespoň orientačně nejlepší půjčku na auto vytipovat. Kalkulačka půjčky na auto umožňuje srovnání úvěrů nezávazně a zdarma předem. Díky online kalkulačce si lze ještě před žádostí zhruba zjistit, jak vysoká splátka by žadatele čekala v případě, že by se pro auto na splátky rozhodl.
Na webech jednotlivých bankovních i nebankovních společností jsou kalkulačky půjčky na auto běžně dostupné. S jednotlivými ukazateli si lze pohrát a zjistit tak, jaká bude orientační výše splátky a o kolik se úvěr přeplácí v případě určité výše úvěru a doby splatnosti.
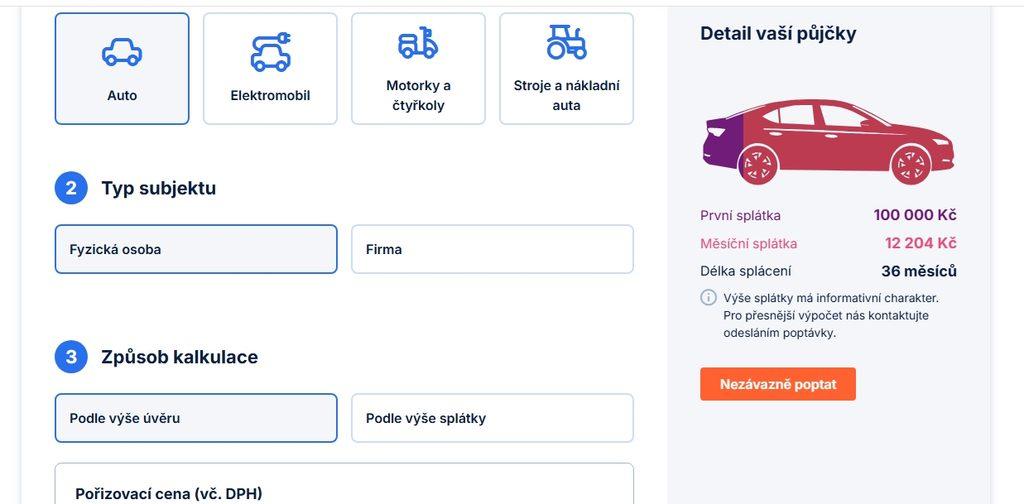
Na následující kalkulačce si lze orientačně porovnat výhodnost jednotlivých nabídek:
Kalkulačka půjčky na auto
Upozornění: Tento výpočet je pouze orientační.
Nejjednodušší kalkulačky půjčky na auto zahrnují výši půjčky a dobu splácení/výši jednotlivých splátek. Složitější „leasingové“ propojují běžnou kalkulačku půjčky s dalšími detaily – akontací, stářím vozidla a podobně. Půjčka na ojetý vůz tak může fungovat jinak než úvěr na nový.
Kalkulačka „nejlevnější“ půjčky na auto od ČSOB například zahrnuje stáří vozidla nebo vlastní dobu splátek. Pro změnu kalkulačka půjčky na auto od Raiffeisen vyžaduje již velmi konkrétní zadání údajů o automobilu, než ukáže výsledek.

Půjčka na auto bez doložení příjmu a bez registru
Pokud se člověk dostane do situace, kdy mu banka nebo běžný poskytovatel úvěr neschválí, může narazit na nabídky financování bez kontroly registru nebo s jiným způsobem posouzení. Žádný ze standardních a solidních poskytovatelů však půjčku na auto bez doložení příjmu nebo půjčku na auto bez registru neposkytuje.
Při žádosti o úvěr poskytovatel posuzuje vždy úvěruschopnost žadatele, tedy především jeho příjmy, výdaje a dosavadní závazky. Ani nabídka označená jako půjčka na auto bez doložení příjmu proto neznamená, že poskytovatel automaticky půjčí. Česká národní banka před podobnými marketingovými tvrzeními výslovně varuje.
Schvalovatelnější půjčky obecně poskytují nebankovní společnosti a standardně vyšší počet schválení dosahují půjčky se zástavou nemovitosti (například půjčka Acema) – i přes případný nízký příjem se ručí domem. Tyto půjčky jsou však vysoce rizikové, protože hrozí ztráta bydlení.
Při hledání půjčky na auto bez registru nebo doložení příjmu je proto vždy dobré pečlivě porovnat a ověřit, kdo je skutečným poskytovatelem úvěru, jakým způsobem posuzuje schopnost splácet a jaké podmínky požaduje. U financování sjednávaného přímo v autobazaru nebo u prodejce navíc nemusí být samotný prodejce poskytovatelem úvěru – může pouze zprostředkovávat financování od banky nebo jiné finanční společnosti.
Před půjčkou na auto je v prvé řadě vždy na místě zvážit, zda je vůz opravdu nutný. Pádným důvodem pro koupi vozu je především dojíždění do práce či za vzděláním. Ani tak by však půjčka neměla výrazně zatížit rodinný rozpočet.
Před podpisem smlouvy je vhodné porovnat celkové náklady a zvážit, zda je vůz skutečně nutný, případně zda by pro občasné jízdy nestačila veřejná doprava nebo sdílení auta (carsharing).
V případě uzavření půjčky je základem přehledná a prostudovaná smlouva.
Nejčastější otázky a odpovědi ohledně „nejlevnější“ půjčky na auto
1) Jaké jsou možnosti financování auta?
Auto lze financovat spotřebitelským úvěrem, finančním nebo operativním leasingem.
2) Je lepší půjčka na auto, nebo leasing?
Záleží na tom, zda chce zájemce auto vlastnit, jakou splátku si může dovolit a jaké podmínky jednotlivé nabídky mají.
3) Co sledovat při výběru půjčky na auto?
Především RPSN, celkovou částku k zaplacení, výši splátky, dobu splácení, poplatky a případné povinné pojištění či jiné služby.
4) Lze získat půjčku na auto bez registru nebo bez doložení příjmu?
Poskytovatel spotřebitelského úvěru musí posoudit úvěruschopnost žadatele, proto je potřeba být u nabídek slibujících úvěr bez prověření příjmů či závazků obezřetný.
5) Kdo nabízí půjčky na auto?
Půjčky a další financování vozidel nabízejí banky, nebankovní společnosti a leasingové společnosti; prodejci a autobazary financování často pouze zprostředkovávají.
Publikováno: 2. 9. 2025

Naším cílem je přiblížit uživatelům složitá témata z oblasti financí. Přinášíme přehledné srovnání spotřebitelských úvěrů, aby se mohl každý v klidu a informovaně rozhodnout. Věříme, že naše články čtenářům pomohou s orientací ve světě financí a přispějí k hladkému sjednání toho správného úvěru.
 Více