Studentská půjčka – od 15 let, bez příjmu, aktuální přehled

Lidé v produktivním věku zpravidla nemívají problém získat půjčku. Jak je to ovšem s půjčkami pro studenty, kteří nemají stálý příjem? Nabízejí banky studentské půjčky? A jaké mají půjčky pro studenty parametry?
Shrnutí článku
Nabídka samostatné studentské půjčky je v Česku v roce 2026 velmi omezená a student častěji využije běžný spotřebitelský úvěr nebo jinou formu financování.
Běžnou půjčku může student získat zpravidla od 18 let, pokud splní podmínky poskytovatele a prokáže dostatečnou schopnost splácet.
Alternativou ke klasické půjčce může být studentský účet s kontokorentem, přičemž některé banky nabízejí studentům úvěrový limit přímo k účtu.
Při výběru půjčky je důležité porovnat RPSN, celkovou částku k zaplacení, výši splátky a dobu splácení a zvážit, zda bude možné splátky hradit i při výpadku příjmu.
Náklady spojené se studiem lze v některých případech řešit také stipendiem, brigádou, levnějšími studijními materiály, společným bydlením nebo pomocí rodiny místo zadlužení.
Banky i nebankovní společnosti dnes nabízejí půjčky pro každého. Půjčky pro maminky na mateřské, půjčky na dovolenou, dokonce i půjčky pro zadlužené nebo nezaměstnané jsou dnes poměrně běžným typem půjček, byť o jejich výhodnosti by se dalo polemizovat. A jak je to se studenty? Je vhodné takovou půjčku uzavírat? A existuje vůbec?


Studentská půjčka – kdy se žádá
V zahraničí je financování studia pomocí úvěru docela běžná věc. U nás studentské půjčky tak časté nejsou. Vysoké školy v České republice jsou sice oproti mnoha jiným zemím stále poměrně dostupné, avšak i tak se pro mnoho studentů stává financování studia výzvou. V takovém případě může být řešením studentská půjčka.
Studenti jsou specifickou skupinou klientů, protože většina z nich nemá stálé příjmy. Studium je však finančně nákladné. Kromě školného, učebnic, notebooku a jiného vybavení musí studenti platit také náklady na žití (jídlo, ubytování atd.) nebo dopravu.
Pokud student nemá rodiče, kteří ho finančně podporují, nechodí na brigády nebo výdělek z nich nestačí, může uvažovat právě o studentské půjčce. Studentská půjčka je úvěr, který je určen zejména studentům vysokých škol k pokrytí výdajů spojených se studiem.
Půjčka je závazkem a bude třeba ji v budoucnu splácet. Před jakýmkoliv uzavření studentské půjčky, jakkoliv se jevící výhodně, je vhodné velmi dobře posoudit její nutnost. Pokud se bez ní lze obejít, studujícím se doporučuje s půjčkou počkat do období vydělávání.
Existuje v Česku studentská půjčka?
Při hledání studentské půjčky dochází k překvapivému zjištění – velké banky dnes většinou nemají v běžné produktové nabídce samostatnou „studentskou půjčku“ a inzeráty, které ji slibují, jsou již neaktuální. Lze tak vyvodit rovnici:
Půjčka pro studenta ≠ studentská půjčka
Studentská půjčka jako bankovní produkt je velmi omezená. Naopak jsou na trhu jiné produkty, kdy student může využít běžný spotřebitelský úvěr, případně kontokorent či kreditní kartu, pokud splní podmínky.
Při průzkumu nebankovních půjček lze konstatovat, že ani tady není studentská půjčka běžně dostupná. Obvykle se jedná o úplně běžnou nebankovní půjčku, která je pouze marketingově zařazená mezi produkty vhodné pro studenty.
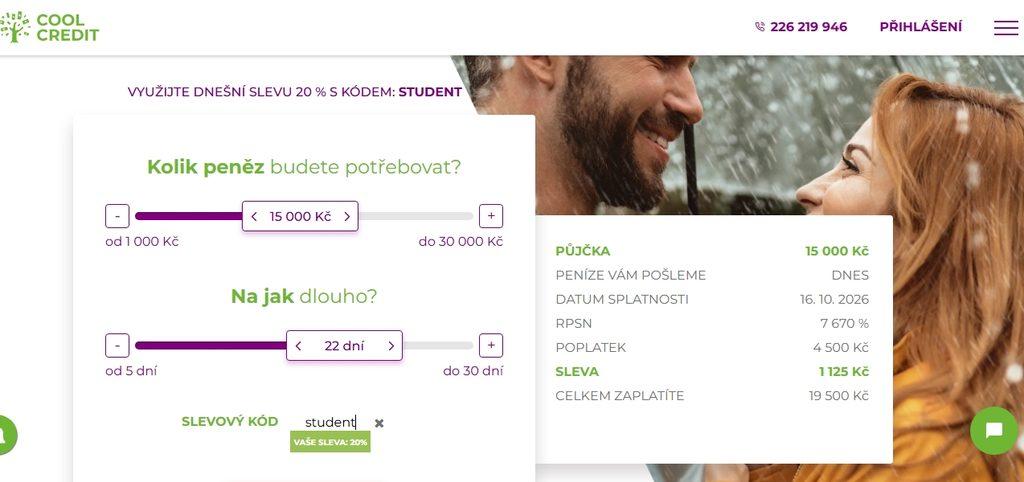
Někteří poskytovatelé v rámci propagace výjimečně využívají i další prvky (u Cool Credit lze například příležitostně tentýž produkt získat s 20% slevou po zadání kódu „student“). O skutečnou půjčku pro studenty se však nejedná.
Obecně tak studentská půjčka aktuálně není k dispozici.
| Kategorie | Stav v ČR 2026 |
|---|---|
| Samostatná klasická studentská půjčka u velké banky | Velmi omezená až prakticky nedostupná |
| Běžná bankovní půjčka i pro studenta | Ano, pokud splní podmínky banky a úvěruschopnost |
| Studentský kontokorent | Ano, u některých bank |
| Studentská kreditní karta | U některých bank |
| Nebankovní „půjčka pro studenty“ | Ano, ovšem často jde o běžný úvěr dostupný i jiným skupinám |
| Speciální půjčka na školné/studium | Velmi omezená nabídka, pouze příležitostně |
| Půjčka od 15 let | Běžný spotřebitelský úvěr aktuálně není |
| Půjčka od 18 let | Řada běžných i nebankovních úvěrů |
| Půjčka bez příjmu jen proto, že jde o studenta | Aktuálně nelze najít |
Proč tedy lze stále potkat velké množství inzerátů i článků o studentské půjčce, ač na trhu není? Situace se pravidelně mění a produkty nemají dlouhodobé trvání. Je pravděpodobné, že se v budoucnu opět nějaká půjčka pro studenty objeví. Aktuálně se však jedná pouze o marketing.
Jak tedy při hledání „studentské půjčky“ postupovat?

Podmínky „studentské půjčky“ od 15 let, od 18 let
V prvé řadě je třeba rozlišovat – půjčky na českém trhu nabízejí banky i nebankovní společnosti. Obecně lze říci, že banky jsou při schvalování přísnější a vyžadují větší záruky než nebankovní společnosti. Posouzení úvěruschopnosti však musí provést všichni poskytovatelé spotřebitelských úvěrů
Student, který žádá o běžnou půjčku, se bude muset připravit na dokládání několika stěžejních údajů.
1) Věk žadatele o studentskou půjčku
Běžně dostupné půjčky i pro studenty od bank a nebankovních společností mají minimální věkovou hranici 18 let. Důvodem je, že k sjednání úvěru je nutná plná právní způsobilost, kterou člověk nabývá až v 18 letech.
Mezi nejběžnější podmínky pro získání studentské půjčky patřilo obecně denní studium a věk nejčastěji do 26 let včetně. Některé banky nabízely studentské půjčky pouze pro studenty vysokých a vyšších odborných škol, existovaly i půjčky pro studenty středních škol. Populární byla půjčka Gaudeamus od Komerční banky pro studenty již od 15 let a studentský účet G2. Nic z toho však aktuálně k dispozici není.
Aktuálně – vzhledem k omezené nabídce – je tak stěžejní věk až 18 let. V nižším věku si lze například zřídit bankovní účet (u většiny bank), půjčku však získat nelze.
2) Doložení příjmu a schopnosti splácet
Student může o půjčku požádat i během studia, samotné studium však neznamená, že bude úvěr automaticky schválen. Poskytovatel musí před uzavřením smlouvy ze zákona posoudit, zda bude žadatel schopen půjčku splácet. Důležitý je proto především pravidelný a dostatečný příjem. U studenta může jít například o příjem z vedlejšího zaměstnání, brigády nebo podnikání.
Pokud student pravidelný příjem nemá, je získání běžné půjčky obtížnější. Některé půjčky lze sjednat za přizvání spoluručitele, například rodiče nebo výdělečného partnera. V tom případě už lze uvažovat o půjčce na jeho jméno.
3. Bankovní účet, bydliště a další podmínky půjčky pro studenty i všechny ostatní
Kromě věku a příjmu bývá pro získání půjčky potřeba český bankovní účet, české občanství nebo trvalý pobyt v ČR, bezdlužnost, doklad totožnosti a případně potvrzení o studiu. U některých půjček obecně může být účet podmínkou pro vyplacení peněz, ovšem potvrzení o studiu není automatickou podmínkou každé půjčky pro studenta.
Místo studentské půjčky od 15 let lze uvažovat o jiných alternativách, jako jsou stipendia, brigády či podpora státu.
Alternativy – studentská půjčka ČSOB, nebankovní půjčka pro studenty atd.
Pokud student hledá půjčku a nenajde produkt přímo označený jako studentský, je nucen se porozhlédnout po běžné půjčce. Řada bank nabízí běžné neúčelové půjčky, o které může požádat i student, pokud splní podmínky poskytovatele (viz výše) a projde posouzením úvěruschopnosti.
U účelové půjčky poskytovatel ví, na co budou peníze použity, a může požadovat doložení konkrétního účelu. V případě studentské půjčky může jít například o financování studia, projektu, výjezdu, studijních potřeb a podobně. Neúčelovou půjčku lze naopak využít podle vlastního uvážení a poskytovateli se účel obvykle nedokládá.
| Poskytovatel | Produkt | Výše | Základní parametry |
|---|---|---|---|
| „studentská“ půjčka Česká spořitelna | Půjčka na cokoliv | od 2 000 do 2 500 000 Kč | Splatnost 6–108 měsíců, využití na libovolný účel |
| „studentská“ půjčka ČSOB | Půjčka na cokoliv | až 2 500 000 Kč | Možnost upravit splácení pomocí Flexi balíčku (snížení/zvýšení splátek, odložení) |
| půjčka i pro studenty Komerční banka | Osobní půjčka | až 2 500 000 Kč | Neúčelová půjčka, splatnost až 8 let |
| půjčka i pro studenty Fio banka | Splátkový úvěr | 10 000 až 6 000 000 Kč | Splatnost 6 až 96 měsíců, možnost snížení splátky nebo předčasné splacení |
| Půjčka pro všechny Raiffeisenbank | Minutová půjčka | až 2 000 000 Kč | Neúčelová půjčka, splatnost až 10 let, předčasné splacení zdarma |
| Nebankovní půjčka Cofidis | Flexibilní půjčka | až 150 000 Kč | Splatnost až 42 měsíců, neúčelový úvěr, možné opakované čerpání |
| Nebankovní půjčka Provident | Půjčka Provident | až 130 000 Kč | Splatnost až 36 měsíců, neúčelový spotřebitelský úvěr |
Pro studenta je k získání bankovní půjčky nezbytný pravidelný příjem ze zaměstnání, podnikání nebo jiné doložitelné činnosti. Podobně fungují i nebankovní nabídky, které i pod pojmem „nebankovní půjčka pro studenty“ nabízí spotřebitelské úvěry s podmínkami úvěruschopnosti.
- Půjčka pro jednotlivce nebo ve dvojici
O půjčku nemusí vždy žádat jen jeden člověk. Některé úvěry umožňují přizvat spolužadatele, například partnera nebo rodiče. Poskytovatel pak při posuzování úvěruschopnosti zohledňuje příjmy a závazky obou osob. Spolužadatel se však zároveň zavazuje k plnění povinností ze smlouvy.
Jak vybrat nejlepší půjčku pro studenty?
Při výběru půjčky není nejdůležitější jen to, kolik si student půjčí. Hlavní je, kolik nakonec vrátí. Základním vodítkem je proto takzvané RPSN, které kromě úroku zohledňuje také další náklady spojené s úvěrem.
Důležitá je také výše měsíční splátky a délka splácení. Nižší splátka může na první pohled vypadat lákavě, při delším splácení však může znamenat vyšší celkové náklady. Student by proto měl vědět, zda bude mít na splátku peníze i při výpadku brigády nebo změně příjmu, a půjčovat si jen tolik, kolik skutečně potřebuje.
Nebankovní půjčky pro studenty bez příjmu
Získat nebankovní studentskou půjčku bez doložení příjmu, tj. bez reálného pravidelného příjmu, je obtížné. Některé nabídky jsou sice prezentovány jako nebankovní půjčka pro studenty nebo jako studentská půjčka bez doložení příjmu, poskytovatel však opět musí posoudit schopnost žadatele úvěr splácet.
Jaké jsou vedle půjčky pro studenty bez příjmu možnosti:
- Nebankovní studentská půjčka: Jak již bylo ukázáno, nebankovní společnosti nabízí půjčky pro studenty, stejně jako pro jiné zletilé občany. Úrokové sazby a zejména poplatky u těchto půjček jsou obvykle vysoké a je třeba doložit alespoň nějakou úvěruschopnost. Brigáda může být dostačující.
- Mikropůjčky: Mikropůjčky jsou malé půjčky, které můžou být řešením v případě krátkodobé tíživé situace. Je ovšem nutné je rychle splatit, aby se nenakumulovaly vysoké úroky.
- Půjčky od soukromých osob: V krajním případě se studenti můžou obrátit na soukromé osoby a požádat je o půjčku. V tomto případě je však nutná zvýšená opatrnost, aby se jednalo o solidního poskytovatele, který nepodniká v šedé zóně. Studentská půjčka bez doložení příjmu od neznámého soukromníka se může zvrhnout do lichvy.
Splácení úvěru je značnou zátěží, zvláště pro studenta bez příjmu. Nesplácení úvěru mu může negativně ovlivnit úvěrovou historii, což mu v budoucnu ztíží získání hypotéky nebo jiného úvěru.
Než aby si člověk bral půjčky pro studenty bez příjmu, je lepší si najít brigádu nebo požádat rodiče či známé o půjčení peněz. Lze to provést i oficiálně a uzavřít s nimi smlouvu o budoucím splacení.
Jaký je nejlepší účet pro studenty?
Podmínkou získání půjčky pro studenty i každého jiného bývá mj. vlastní bankovní účet. Na českém trhu je množství společností, které účet pro studenty nabízejí.
Pokud člověk hledá nejlepší účet pro studenty, měl by se zaměřit na následující parametry:
- bezplatné sjednání
- bezplatné vedení účtu
- vyšší úrok v případě spoření
- výběry zdarma
- kontokorent
Nejlepší účty pro studenty pak lákají i na další výhody a četné slevy. Na otázku, jaký je nejlepší účet pro studenty, však není jednoduché odpovědět. Vždy záleží na potřebách a požadavcích konkrétního studenta. Student studující v zahraničí bude mít určitě jiné potřeby než tuzemský student.
MONETA studentský účet, UniCredit, mBank, Fio banka či Air Bank
Značná část tuzemských bank nabízí účet pro mladé lidi od 15, případně od 18 let. Tabulka zahrnuje několik aktuálních příkladů.
| Banka | Produkt | Podmínky založení na pobočce | Podmínky založení online | Věk | Kontokorent |
|---|---|---|---|---|---|
| MONETA | Tom Plus | občanský průkaz, pod 18 let OP zákonného zástupce a rodný list | 18 let, 2 doklady totožnosti, chytrý telefon, aktivní účet založený osobně v jiné bance | od 15 let | Ano, až od 18 let |
| mBank | mKonto #navlastnitriko | vyplnit online žádost předem, podpis osobně / celé založení osobně, doklad | chytrý telefon, buď bankovní identita / nebo OP, účet v jiné bance a videoověření obličeje | 15–18 let | Až od 18 let s účtem mKonto |
| Fio banka | bankovní účet pro studenty | chytrý telefon, přítomnost zákon. zástupce / pouze zákonný zástupce s OP, pokud rodič | lze, do 18 let s dokladem zákonného zástupce | od 15 let | Student 2. a vyššího ročníku VŠ, prezenční studium |
| Air Bank | Účet pro mladé od 15 let | lze | 2 doklady totožnosti, chytrý telefon, aktivní účet v jiné bance | 15–26 let | Student vysoké/vyšší odborné školy, potvrzení o studiu |
| Raiffeisen | AKTIVNÍ účet | i mladší 18 let, zákonný zástupce, potvrzení o studiu/ISIC | telefonem, na webu (od 18 let), 2 doklady / Bank ID | do 26 let | Ano, v ceně |
| UniCredit | OPEN Young | OP, platná karta ISIC | OP, druhý doklad totožnosti, platná karta ISIC | do 26 let | Ano, v ceně |
Účet pro mladé lze sjednat de facto v každé bance. Některé účty jsou doslova určené studentům, některé lze využívat při studiu a od běžných se neliší. Nabídky studentských účtů z naprosté většiny slibují zřízení i vedení zdarma do věku (min.) 26 let a všechny účty lze spravovat online. Založení účtu pro mladé před plnoletostí se doporučuje spíše osobně na pobočce.
Banky (např. Česká spořitelna, mBank…) nabízí i účet pro děti. Účet pro děti lze později převést na účet pro mladé. Většina účtů pro mladé pak zůstávají majitelům i ve vyšším věku a fungují jako běžné účty. Ovšem pozor – je třeba si pohlídat, zda je vedení a správa účtu i nadále zdarma, nebo výhoda mizí.
- MONETA: Klasický studentský účet Moneta Money Bank v nabídce nemá. Místo něj však nabízí zvýhodněný běžný účet Tom Plus. V zásadě má stejné výhody jako studentský účet – založení, vedení i zrušení účtu je zcela zdarma, stejně jako výběry ze všech bankomatů. Finance lze snadno ovládat v aplikaci mobilního bankovnictví.
- UniCredit studentský účet: OPEN Young prezentuje poskytovatel jako doslova „ISIC účet“. Nabízí odměny a pojištění mobilu i účtu, účet v eurech, účet na spoření atd.
- Fio banka, Air Bank, Raiffeisen: Všechny vedle účtu nabízejí i kontokorent s konkrétními podmínkami.
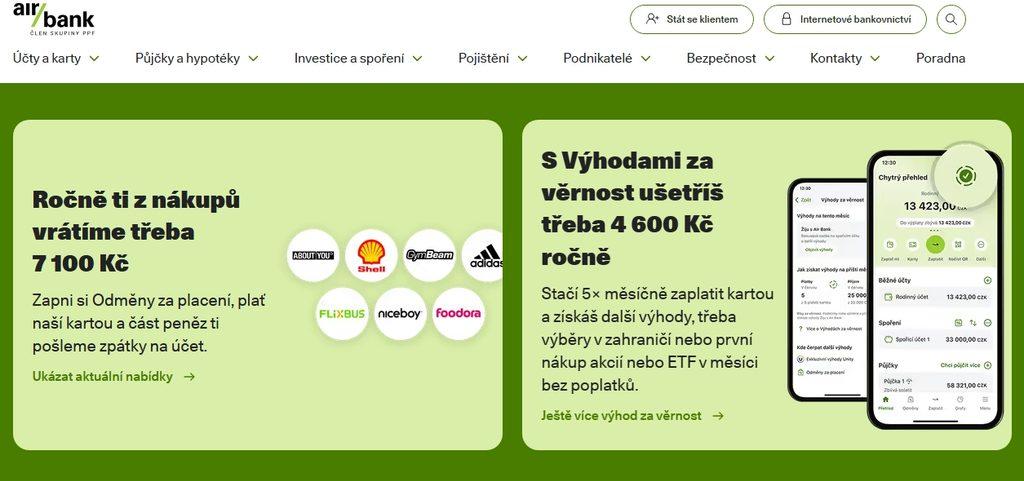
Banky se u účtů pro studenty a mladé lidi snaží nové klienty motivovat také různými odměnami.
Stačí platit a odměny tě neminou. Sbírej slevy do zásoby a ušetři několik tisíc ročně při každém nákupu. (moneta.cz)
Může jít o jednorázový bonus za založení účtu, odměnu za pravidelné placení kartou nebo cashback, při kterém banka vrací část peněz z vybraných nákupů. Konkrétní podmínky se liší podle banky a aktuální akce – například je třeba provést určitý počet plateb kartou nebo nakupovat u zapojených obchodníků.
Tyto bonusy je vhodné vnímat především jako marketingovou nabídku k založení a aktivnímu používání účtu. Odměna obvykle není bez podmínek a některé akce přímo motivují k častějšímu placení kartou nebo využívání konkrétních služeb.
Kontokorent jako alternativa ke studentské půjčce?
Student může kromě běžného účtu využít také kontokorent, tedy povolené přečerpání účtu. Jedná se o krátkodobý úvěr navázaný na běžný účet, který umožňuje jít do mínusu až do předem sjednaného limitu. Banka v takovém případě umožní čerpat peníze i tehdy, když na účtu vlastní prostředky nestačí.
Částka, kterou klient využije pod nulový zůstatek, je úvěrem a banka z ní účtuje úrok podle sjednaných podmínek. Kontokorent tak stojí na pomezí běžného účtu a klasické půjčky. Není potřeba žádat o samostatný úvěr při každém čerpání, peníze jsou k dispozici přímo prostřednictvím účtu a po připsání vlastních peněz se vyčerpaná část automaticky snižuje.
Některé banky nabízejí kontokorent přímo studentům, obvykle s nižším limitem a za stanovených podmínek. Například Fio banka umožňuje studentům vysokých škol od druhého ročníku kontokorent do 10 000 Kč, Air Bank zmiňuje taky částku 10 000 Kč.
Na co lze půjčku pro studenty využít a jak to řešit bez ní
Studentská půjčka slouží k úhradě nákladů spojených se studiem i běžným životem. Na co se využívá nejčastěji a jak ji nahrazují studenti bez půjčky?
- Školné a poplatky. Pravděpodobně největší výdaj, na který si studenti půjčují. Školné se liší v závislosti na typu školy, oboru studia a délce studia (poplatky u soukromé školy, překročení doby studia zdarma apod.). Půjčka může pokrýt část nebo i veškeré poplatky za studium.
- Alternativa: Hlídání si bezplatného studia, nepřekračování předepsané doby, v případě placené školy uvážit schopnost splácet a finanční možnosti ještě před nástupem.
- Ubytování. Náklady na ubytování, ať už na koleji, v soukromém bytě nebo v garsonce, jsou značné. Půjčka může pokrýt nájemné, poplatky za energie, kauci a další výdaje související s bydlením.
- Alternativa: Ubytovací stipendium pro studenty (dle podmínek školy), společné bydlení.
- Strava. Studentská strava bývá synonymem podmíněného jídelníčku a instantních polévek. Stravování v menze, v restauraci nebo nákupy potravin do bytu můžou být pro studenty s nízkým příjmem velkou zátěží. Půjčka jim může pomoci s pokrytím těchto výdajů.
- Alternativa: Uvážený nákup potravin, využívání slev, hromadné nákupy s dalšími studenty, společné vaření.
- Učebnice a studijní materiály. Učebnice a zejména další studijní materiály, odborné knihy, můžou být drahé, a to i v digitální podobě. Půjčka může studentům usnadnit pořízení potřebných materiálů a pomůcek pro studium.
- Alternativa: Knihovy, univerzitní knihovny, vědecké knihovny, bazary a antikvariáty, poptávka u bývalých studentů, inzeráty.
- Doprava. Studenti, kteří dojíždějí do školy, můžou využít půjčku na pokrytí nákladů na dopravu, jako je autobusové, vlakové nebo tramvajové jízdné, benzín nebo parkovné.
- Alternativa: Slevy s kartou jako Student, ISIC, předplacené slevové průkazy (např. InKarta na vlak), sdružené cesty autem.
- Počítač a další elektronika. V dnešní době je pro studium nezbytný počítač a často i další elektronika, jako je tablet nebo chytrý telefon.
- Alternativa: Využívání přístrojů ne podle módy, ale podle funkčnosti (jeden telefon může vydržet mnoho let), koupě repasované techniky, využití techniky v knihovnách, studijních prostorách atd.
- Volnočasové aktivity. I když studium zabere hodně času, studenti si i tak mohou chtít užívat volného času a relaxovat. V tomto případě se však půjčka nedoporučuje.
- Alternativa: Volný čas a koníčky v mezích finančních možností.
Je třeba myslet na to, že studentská půjčka je stále dluh, který je nutné splácet s úroky. To znamená, že student musí splácet nejen půjčenou jistinu, nýbrž často i úroky, které se postupně mohou akumulovat.
Studentská půjčka Komerční banky
Jedinou bankou, která měla donedávna oficiálně v nabídce půjčku pro studenty, byla Komerční banka. Poskytovala studentskou půjčku ve dvou základních podobách – programu Gaudeamus a microGaudeamus.
Půjčka KB Gaudeamus byla určená pro studenty středních, vyšších odborných a vysokých škol. Byla dostupná ve výši od 20 000 Kč do 600 000 Kč, se splatností až 10 let.
Studenti vysokých a vyšších odborných škol mohli půjčku splatit až po studiu. Vyřízení, vedení i předčasné splacení půjčky bylo zdarma. Pro studenty středních škol sloužila půjčka výhradně na úhradu školného.
Půjčka microGaudeamus byla určena pro studenty vyšších odborných a vysokých škol. Jednalo se o menší půjčku v rozsahu 10 000 až 30 000 Kč. Maximální doba splatnosti byla 8 let a podmínkou studentský účet u Komerční banky. Aktuální nabídka tyto půjčky neumožňuje.
Studentská půjčka České spořitelny, ČSOB a dalších bank
Kdo hledá studentskou půjčku od České spořitelny, může být zklamán. Česká spořitelna v dřívější době půjčky pro studenty poskytovala, nyní tomu tak není. Místo dříve známé studentské půjčky České spořitelny banka nyní nabízí „jen“ studentský účet.
Stejně tak nabídka studentských půjček ostatních tuzemských bank není žádná. Ve vyhledávači se sice objeví „studentská půjčka ČSOB“, „studentská půjčka Moneta“ nebo „studentská půjčka Air Bank“, ovšem nejedná se o klasické půjčky pro studenty. Buď jde o reklamní slogan, nabídka odkazuje k již neexistujícímu produktu, anebo se jedná o již zmíněný kontokorent.
Samostatných studentských půjček je dnes na trhu málo, takže student, který peníze opravdu potřebuje, bude nejspíš hledat mezi běžnými úvěry. Pokud tedy půjčka není nezbytná, je lepší se zbytečnému zadlužení vyhnout a během studia raději hlídat rozpočet – peníze na zábavu se totiž splácejí stejně jako peníze na školné.
Časté otázky ohledně půjček pro studenty
1) Existuje v Česku v roce 2026 samostatná studentská půjčka?
Samostatná studentská půjčka je dnes v nabídce velkých bank velmi omezená a student častěji využije běžný spotřebitelský úvěr, kontokorent nebo jinou alternativu.
2) Lze získat studentskou půjčku od 15 let?
Běžný spotřebitelský úvěr se standardně poskytuje až od 18 let, i když bankovní účet lze založit už v mladším věku.
3) Musí mít student pravidelný příjem, aby získal půjčku?
Samotné studium příjem nenahrazuje a poskytovatel musí před poskytnutím úvěru posoudit schopnost studenta splácet.
4) Jaké jsou alternativy ke studentské půjčce?
Student může využít například běžnou bankovní nebo nebankovní půjčku, kontokorent, případně stipendium, brigádu nebo finanční pomoc rodiny.
5) Může student požádat o půjčku se spolužadatelem?
U některých úvěrů lze přizvat spolužadatele, například rodiče nebo partnera, jehož příjmy a závazky může poskytovatel při posuzování zohlednit.
6) Na co si dát pozor při výběru půjčky pro studenty?
Důležité je porovnat především RPSN, celkovou částku k zaplacení, výši splátky a délku splácení.
Publikováno: 1. 9. 2026

Naším cílem je přiblížit uživatelům složitá témata z oblasti financí. Přinášíme přehledné srovnání spotřebitelských úvěrů, aby se mohl každý v klidu a informovaně rozhodnout. Věříme, že naše články čtenářům pomohou s orientací ve světě financí a přispějí k hladkému sjednání toho správného úvěru.
 Více